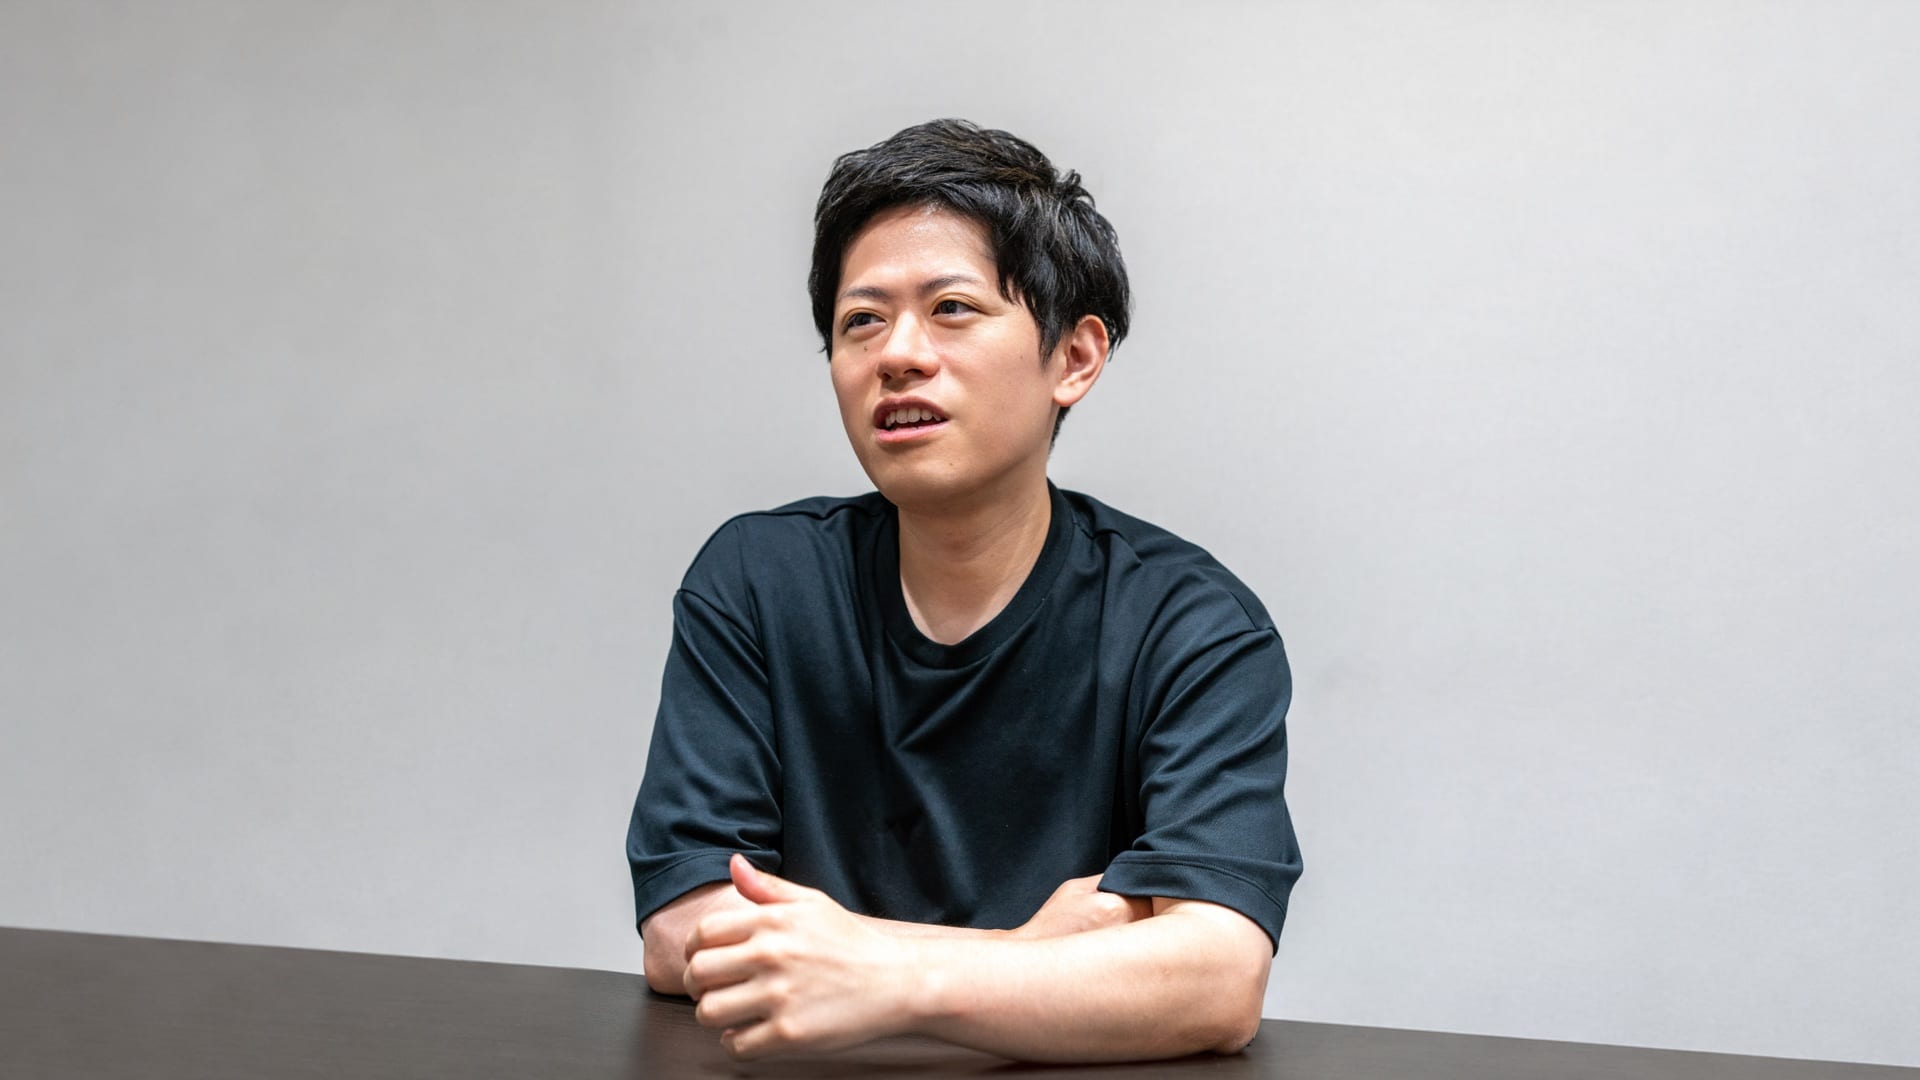
日本銀行、A.T.カーニー、楽天証券を経て、マレーシアで起業した稲田史子。なぜ安定したキャリアを離れ、海外で金融に挑むのか。「人の自立を支えたい」という信念で歩んできた道のりと、海外起業の実務10項目。(取材・文:グローバルファウンダーズ編集部)
プロローグ|「眠れない日々でも、満たされていた」
「業務量が多くて、やってもやっても終わらない。初期は人を雇えなかったので、体力的な負荷は大きかったですね。ほとんど眠れない日々でした」
創業初期のいちばん苦しかった時期について、取材の終盤に尋ねると、稲田はそう振り返った。だが話はそれで終わらなかった。
「でも、会社勤めをしていた頃と比べたら、幸せでした。人間関係の悩みもない。好きじゃない仕事をしなくてもよい。自分がやりたかったマイクロファイナンスで起業できている。マズローの欲求段階でいえば、いちばん上の自己実現が満たされていた。だから、やめようとは一回も思いませんでした」
給与は下がり、眠れない日々が続いた。それでも、幸せだった。
振り返れば、道のりは険しかった。土地勘のないマレーシアでの起業。最初に狙ったライセンスは取れず、コロナ禍で営業ができない日々が続いた。一度決まりかけた資金調達は白紙になり、VCからの調達には3年以上かかった。それらを乗り越え、2026年5月、単月黒字化を達成した。
「私、割と純粋って、言われるんです」
稲田を支えてきたのは、「人の自立を支えたい」という信念だ。原点は、幼い頃に通った東京の教会学校にある。
第1章 原点|自立の鍵はコミュニティ、手段は金融
日曜日になると、幼い稲田は教会学校へ通った。幼稚園から小学生の頃まで、ずっとだ。家族はキリスト教徒ではない。きっかけは、母の「面白いから行ってみたら」という一言だった。
「先生が子どもたちに、社会で今起きていることを話してくれるんです。難しい話ではないけれど、視野が広がる。自然と社会に目を向ける機会を、そこで得ていたのかなと思います」
専業主婦だった母は、困っている人を放っておけない「世話好き」だった。道でしゃがみ込んでいる人がいれば「大丈夫ですか」と声をかける。新聞やニュースで知った困っている人の話も、娘に聞かせていた。
「そういうのが身近にあったんでしょうね。私もその遺伝子を受け継いでいて、気づいたらボランティアに積極的に関わっていました」
中高は、プロテスタント系の女子校・女子学院に進む。夏休みには有志で長野県の障害者支援施設に通い、クッキーを焼き、羊毛を紡ぎ、セーターを編んだ。作ったものは販売され、施設の人たちの収入になる。稲田がひかれたのは、人と社会をつなぐその仕組みだった。
「障害のある方が、社会の一員として役目を果たし、お金をいただく。地域の人も『かわいそう』ではなく、『この人たちがいないと私が困ります』と感謝や反応を返してくれる。そういう関係の中で、自立していくんです。お金の支援だけでなく、社会とのつながりが自立や成長を支える。自立のキーワードはコミュニティなんです」
宗教の時間に繰り返し見た途上国のドキュメンタリーも、稲田の目を外へ向けた。親に捨てられ路上で暮らす子ども、病気で手足を失った人。一人では解決できない社会問題に携わり、自立支援をしたい。将来は途上国へ行こうと考えるようになった。
慶應義塾大学商学部に進み、2年生で国境なき医師団の学生ボランティアに加わった。月2回の勉強会に参加し、「国境なき子どもたち」の要請でカンボジアとベトナムへ。夏休みと春休みに、親のいない子どもたちのシェルターで働いた。
「『行きます!行きます!』と動いていたら、途上国にいました」
「現地で、日本にいるだけでは見えていなかった貧困や深刻な問題を知りました。自分の人生を、こうした社会課題の解決に使いたいと思ったんです」
卒業後はNPOに就職するつもりだった。だが、志望先の答えは「新卒は募集していない。手に職をつけてから、中途採用で来てください」。当時のNPOには、資金も、人を育てる余裕もなかった。
では、自分の専門性をどこで身につけるか。
高校の頃から、金融には関心があった。NHKのドキュメンタリー『マネー革命』で聞いた言葉も、心に残っていた。
「『金融は経済の血流』という言葉が出てきたんです。家庭で余ったお金が預金になって、銀行がお金を必要とする事業者に貸す。お金が社会を回ることで、必要なものを手に入れ、成長できる。金融でできることに関心を持ちました」
2003年、日本銀行に入行する。日銀からA.T.カーニー、楽天証券へ。本人いわく、金融を深く理解するための「修行」の日々だった。楽天証券では半年ごとに部署を移り、事業は多くの部署が一つの目標に向かうことで成り立つと、肌で知った。
稼ぐ力も肩書きも、十分に手にしていた。それを手放すことに、葛藤はなかったのか。
「自然ななりゆきでした。もともとNPOに入りたかったくらいなので」
稲田にとって日本での仕事は、やりたいことに近づくための準備期間だった。
第2章 グラミンとバングラデシュ|仕組みを学び、自分で決めると決めた
2006年。ムハマド・ユヌスとグラミン銀行が、ノーベル平和賞を受賞する。
「途上国での自立支援」と「金融」。別々に育ってきた2本の線が、稲田の中で結びついた瞬間だった。
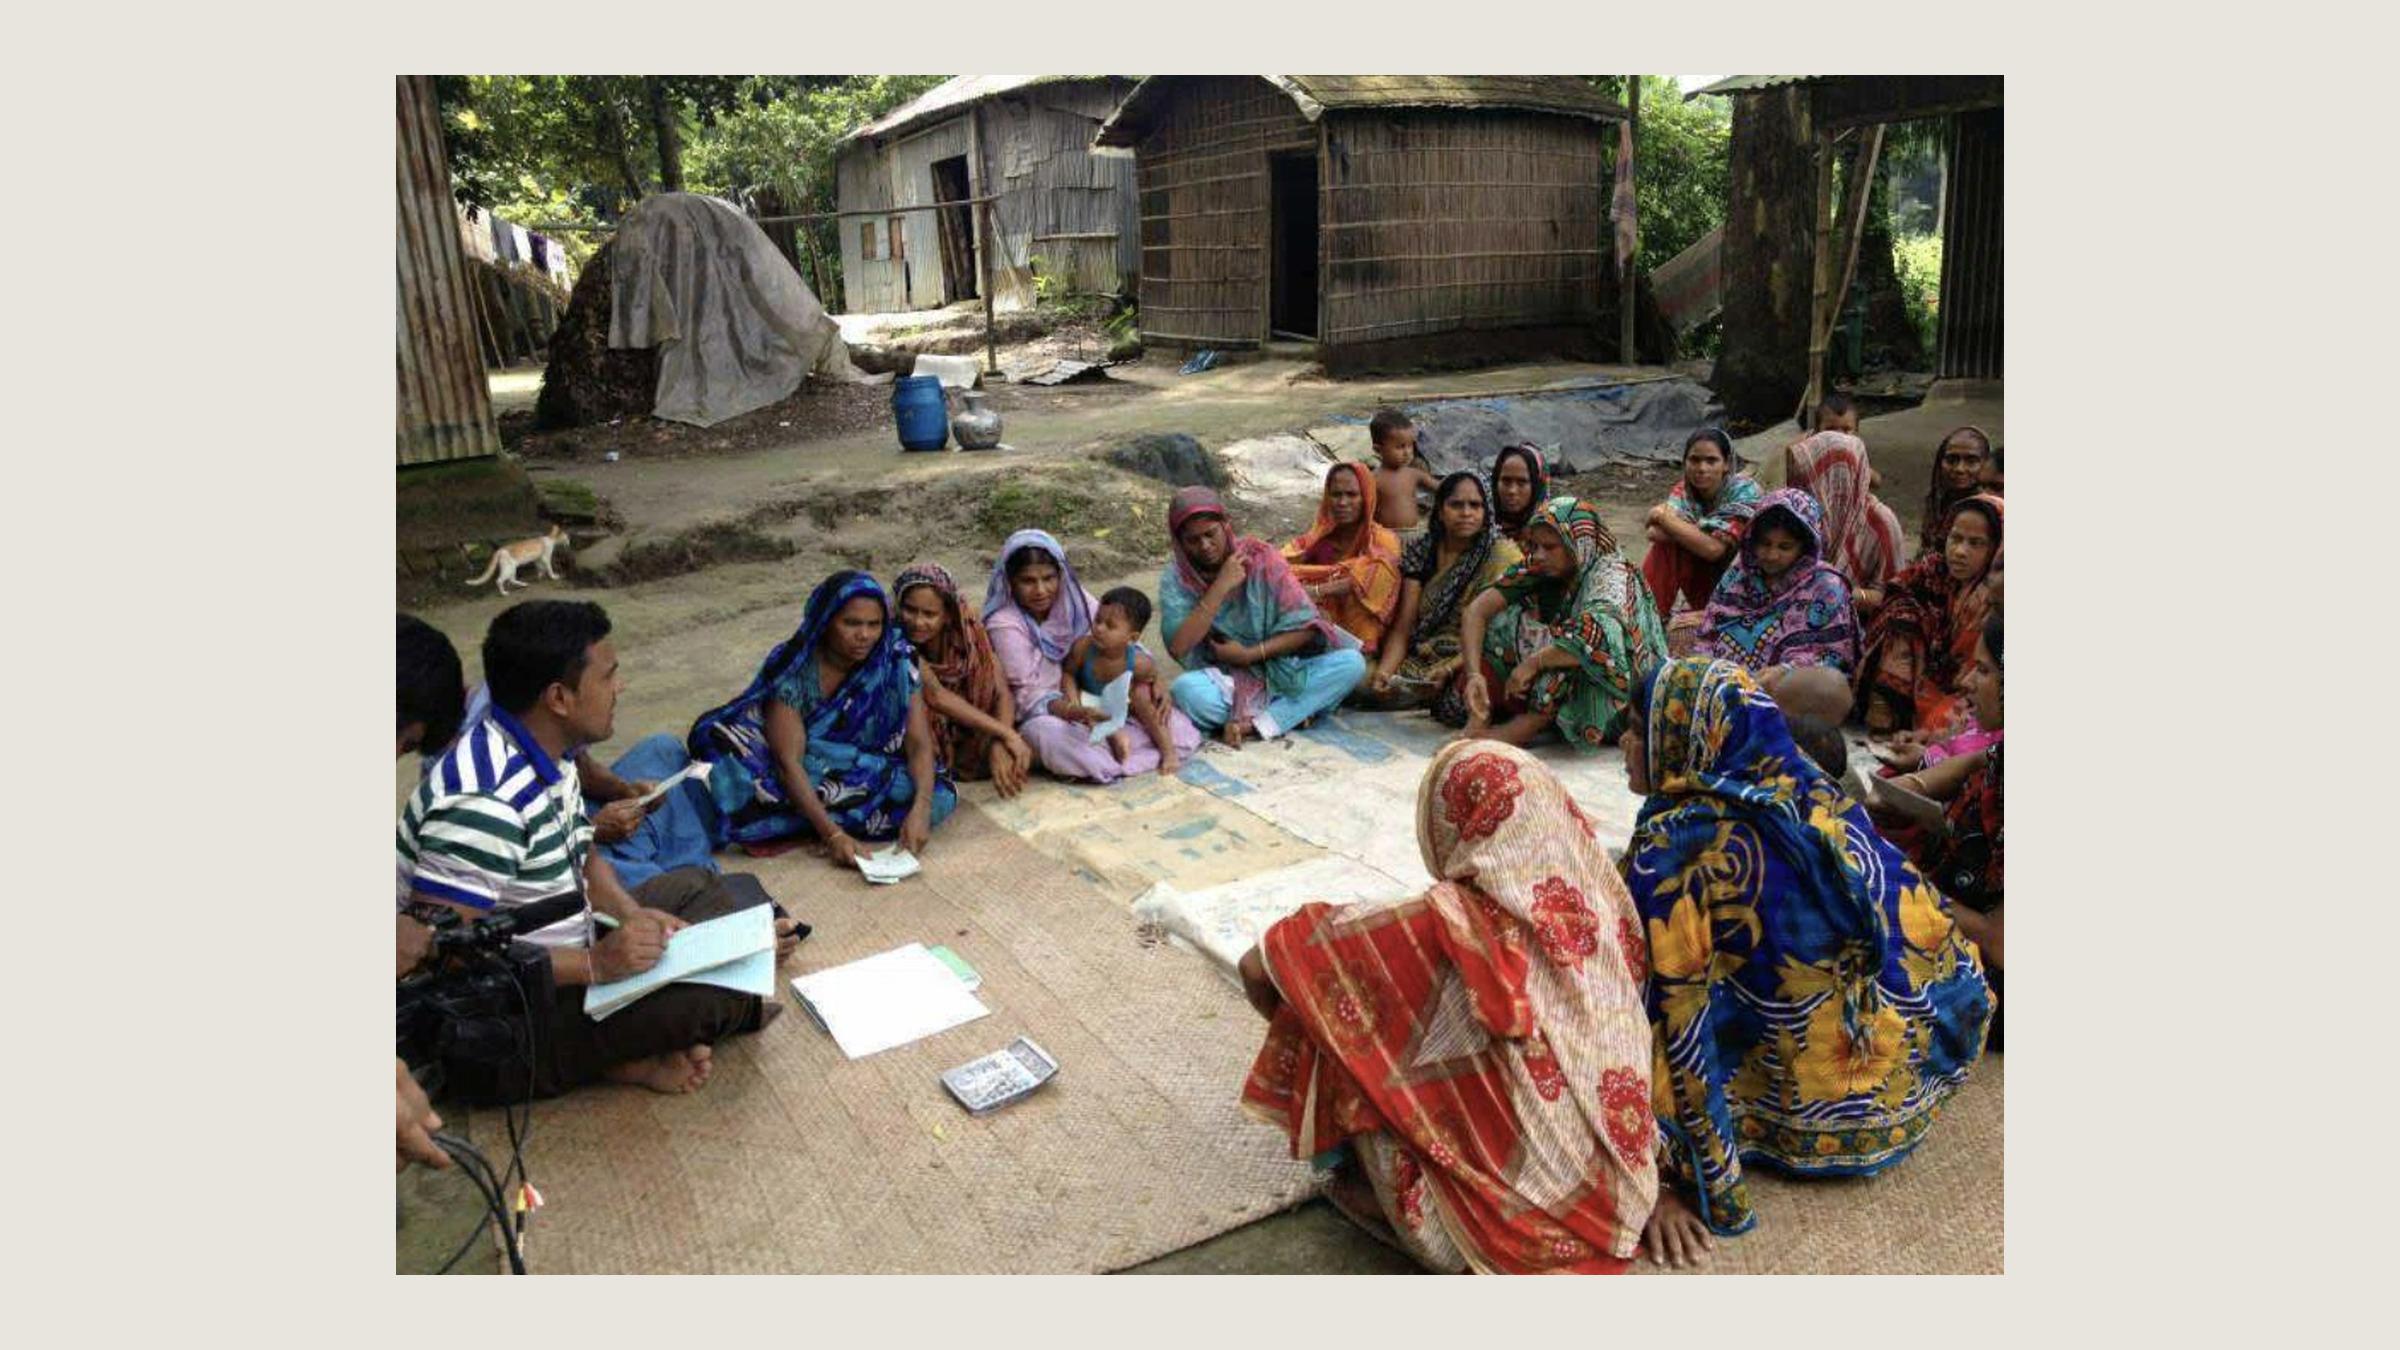
グラミン銀行は、担保がなく銀行から融資を受けにくい人々に、小口の融資を提供してきた。普通は、客が銀行へ足を運ぶ。グラミンは逆だ。職員が村に入り、地面にゴザを敷いて「青空学校」を開く。文字の読み書きも、帳簿のつけ方も、そこで教える。
「グラミン銀行を知った瞬間に、これだ、と衝撃を受けました。もう、天才だなって」
融資を通じて人が自立する仕組みは、幼い頃から関心を寄せてきたコミュニティのあり方と重なった。
「文字を読み書きできない人も、コミュニティの中で学びながら、お金を借りるための帳簿をつけられるようになる。事業についても学ぶ。私のやりたかったことが実現されているなと感じました」
行動は早かった。昼は会社で働き、夜と土日はマイクロファイナンスのNPOでの活動に没頭した。
スタディツアーで、初めてバングラデシュの土も踏んだ。
「初めてバングラに行ったときのワクワク感は、今でも忘れられないんです」
「グラミンモデルを利用した方の、顔写真入りのレポートが届くんです。利用前後の変化から、この仕組みが人を笑顔にしていることが分かりました。もっと深く学びたいと思い、仕事を辞めて英国に留学しました」
その留学先で、今度は自分が融資に支えられた。
「貯金をして留学したんですけど、円安が進み、2年分の学費をまかなえなくなった。そんなときに融資で助けられました。大学時代にも学生ローンに支えられたので、人生で2回、金融のお世話になったんです」
返済は、就職してから少しずつ続けた。「人って、分割だと返せるものなんだ」。借りる側の目線は、このとき身についた。
「マイクロファイナンスを職業にすると決めたとき、振り返って全部つながりました。自分も結構、金融に助けられてきたなって。返済を計画したうえで、必要なときに借りられることが、人生の選択肢を広げる。私自身がそうでした」
留学を終えた稲田は、日本に戻らなかった。行き先はバングラデシュ。念願のグラミン銀行で働き、世界最大級のマイクロファイナンス機関BRACで事業の仕組みを学んだ。約5年の滞在で、4つほどの職場を経験している。
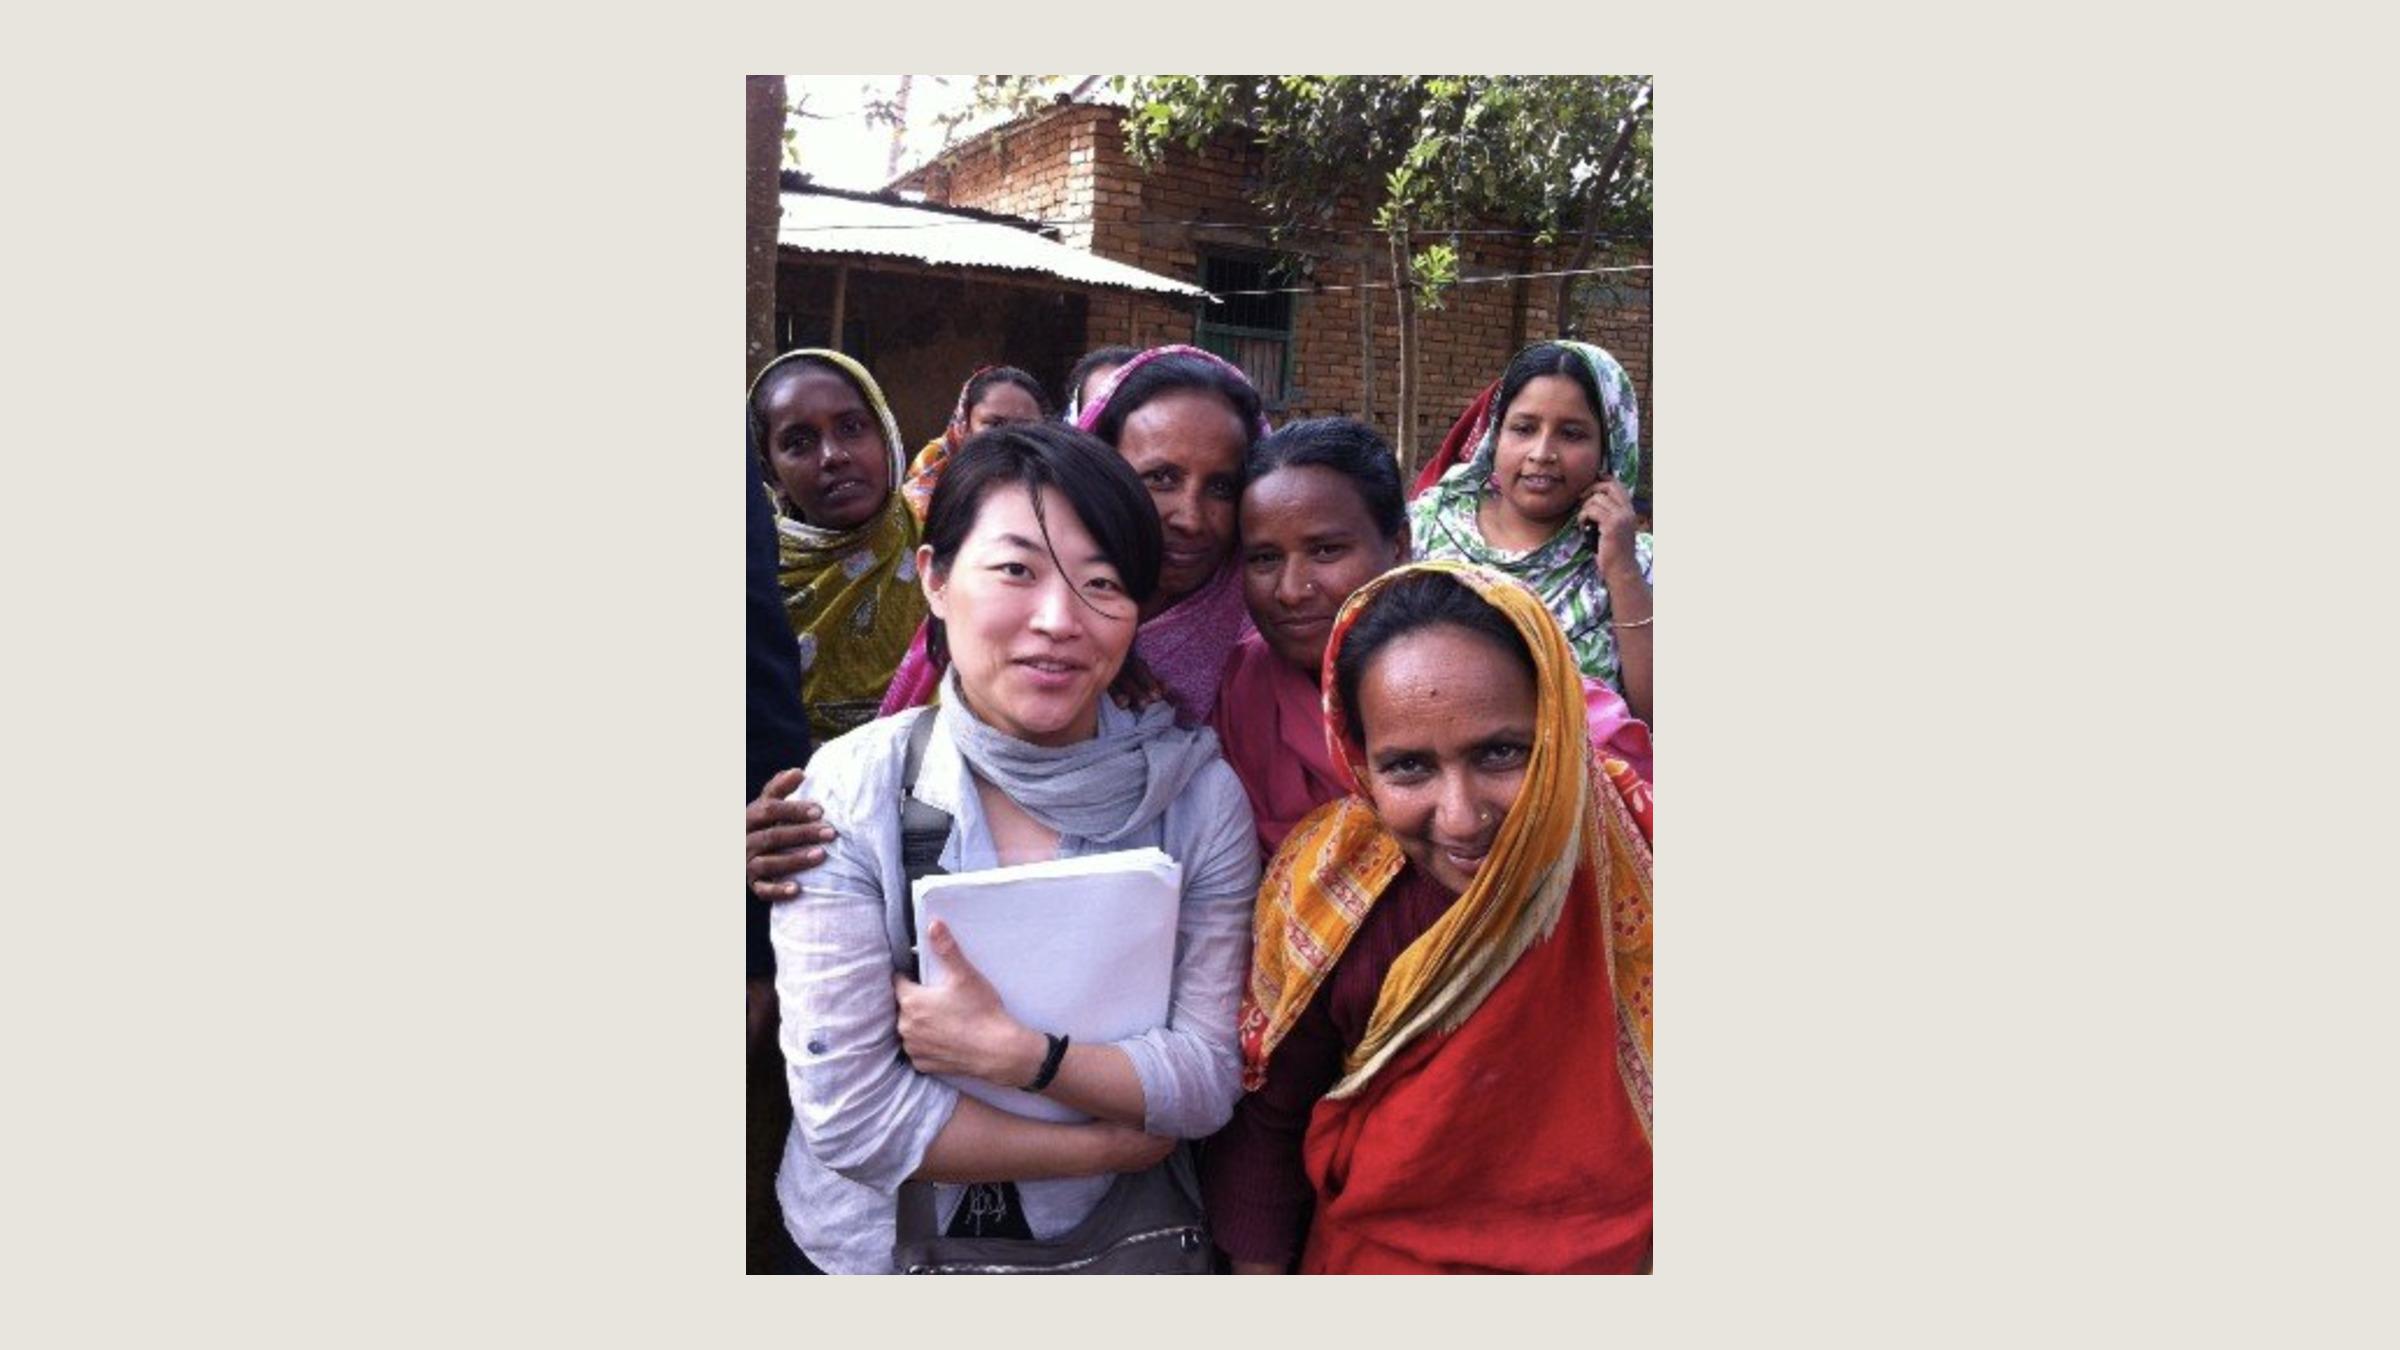
「マイクロファイナンスのビジネスモデルを学ばせてもらいました。5人グループレンディング。5人で共同責任を持つことでリスクが分散される。すべてのリスクと収益がシェアされるから、1人への貸し付けよりリスクが低い」
当初から起業を決めていたわけではない。きっかけは、日系IT企業のバングラデシュ拠点のCEOを務めた経験だった。
「東京の本社メンバーは、治安や環境への懸念から、一度もバングラデシュを訪れませんでした。そうすると、日本からの指示と現地の実情が合わない。エンジニアの採用でも、本社は日本の基準を譲らない。現場を見て『こうすべきだ』と確信しても、私には決める権限がありませんでした。それでいて、結果が出なければ責任は現地CEOの私に返ってくる」
結果に責任を持つなら、自分で決めたい。稲田は起業を考えるようになった。
「自分の意志で最終決定をしたくて、起業しました。それまでは、自分とは縁遠い話だと思っていたんです」
現地の起業家との出会いも、背中を押した。音声入力でレシートを発行する仕組みを開発していた、フィンテック企業Hishabのバングラデシュ人オーナーだ。稲田は1年半ほど、その事業を手伝った。
「彼が約5,000万円の資金調達に成功したと聞いて、衝撃を受けました。社会課題を解決したいという思いが、人を動かし、資金を動かす。その熱量に心を動かされました」
グラミンで見た仕組みを、テクノロジーとスタートアップの手法で、自分の判断でつくりたい。相棒は、職場で出会ったバングラデシュ人のエンジニア。相手は技術、自分はビジネス。起業への道筋が、ようやく見えた。
「すでにマレーシアに住んでいたバングラデシュ人の事業家から出資していただき、お金・メンバー・明確なビジョンがそろったので、『よし、起業しよう!』となりました」
舞台はマレーシアへ移る。待っていたのは、想像以上に分厚い壁だった。
第3章 マレーシア上陸|マレー語の申請書と、ライセンスの壁
マレーシアでの事業経験があったわけではない。それでも、この国を選ぶ理由があった。
ビジネスで英語を使えること、外国人起業家を支援する制度、そして立ち上げ時の固定費を抑えやすい環境だ。イスラム教徒の共同創業者にとっても、活動しやすい国だったという。現地の人脈を足がかりに、新しい市場へ踏み出した。
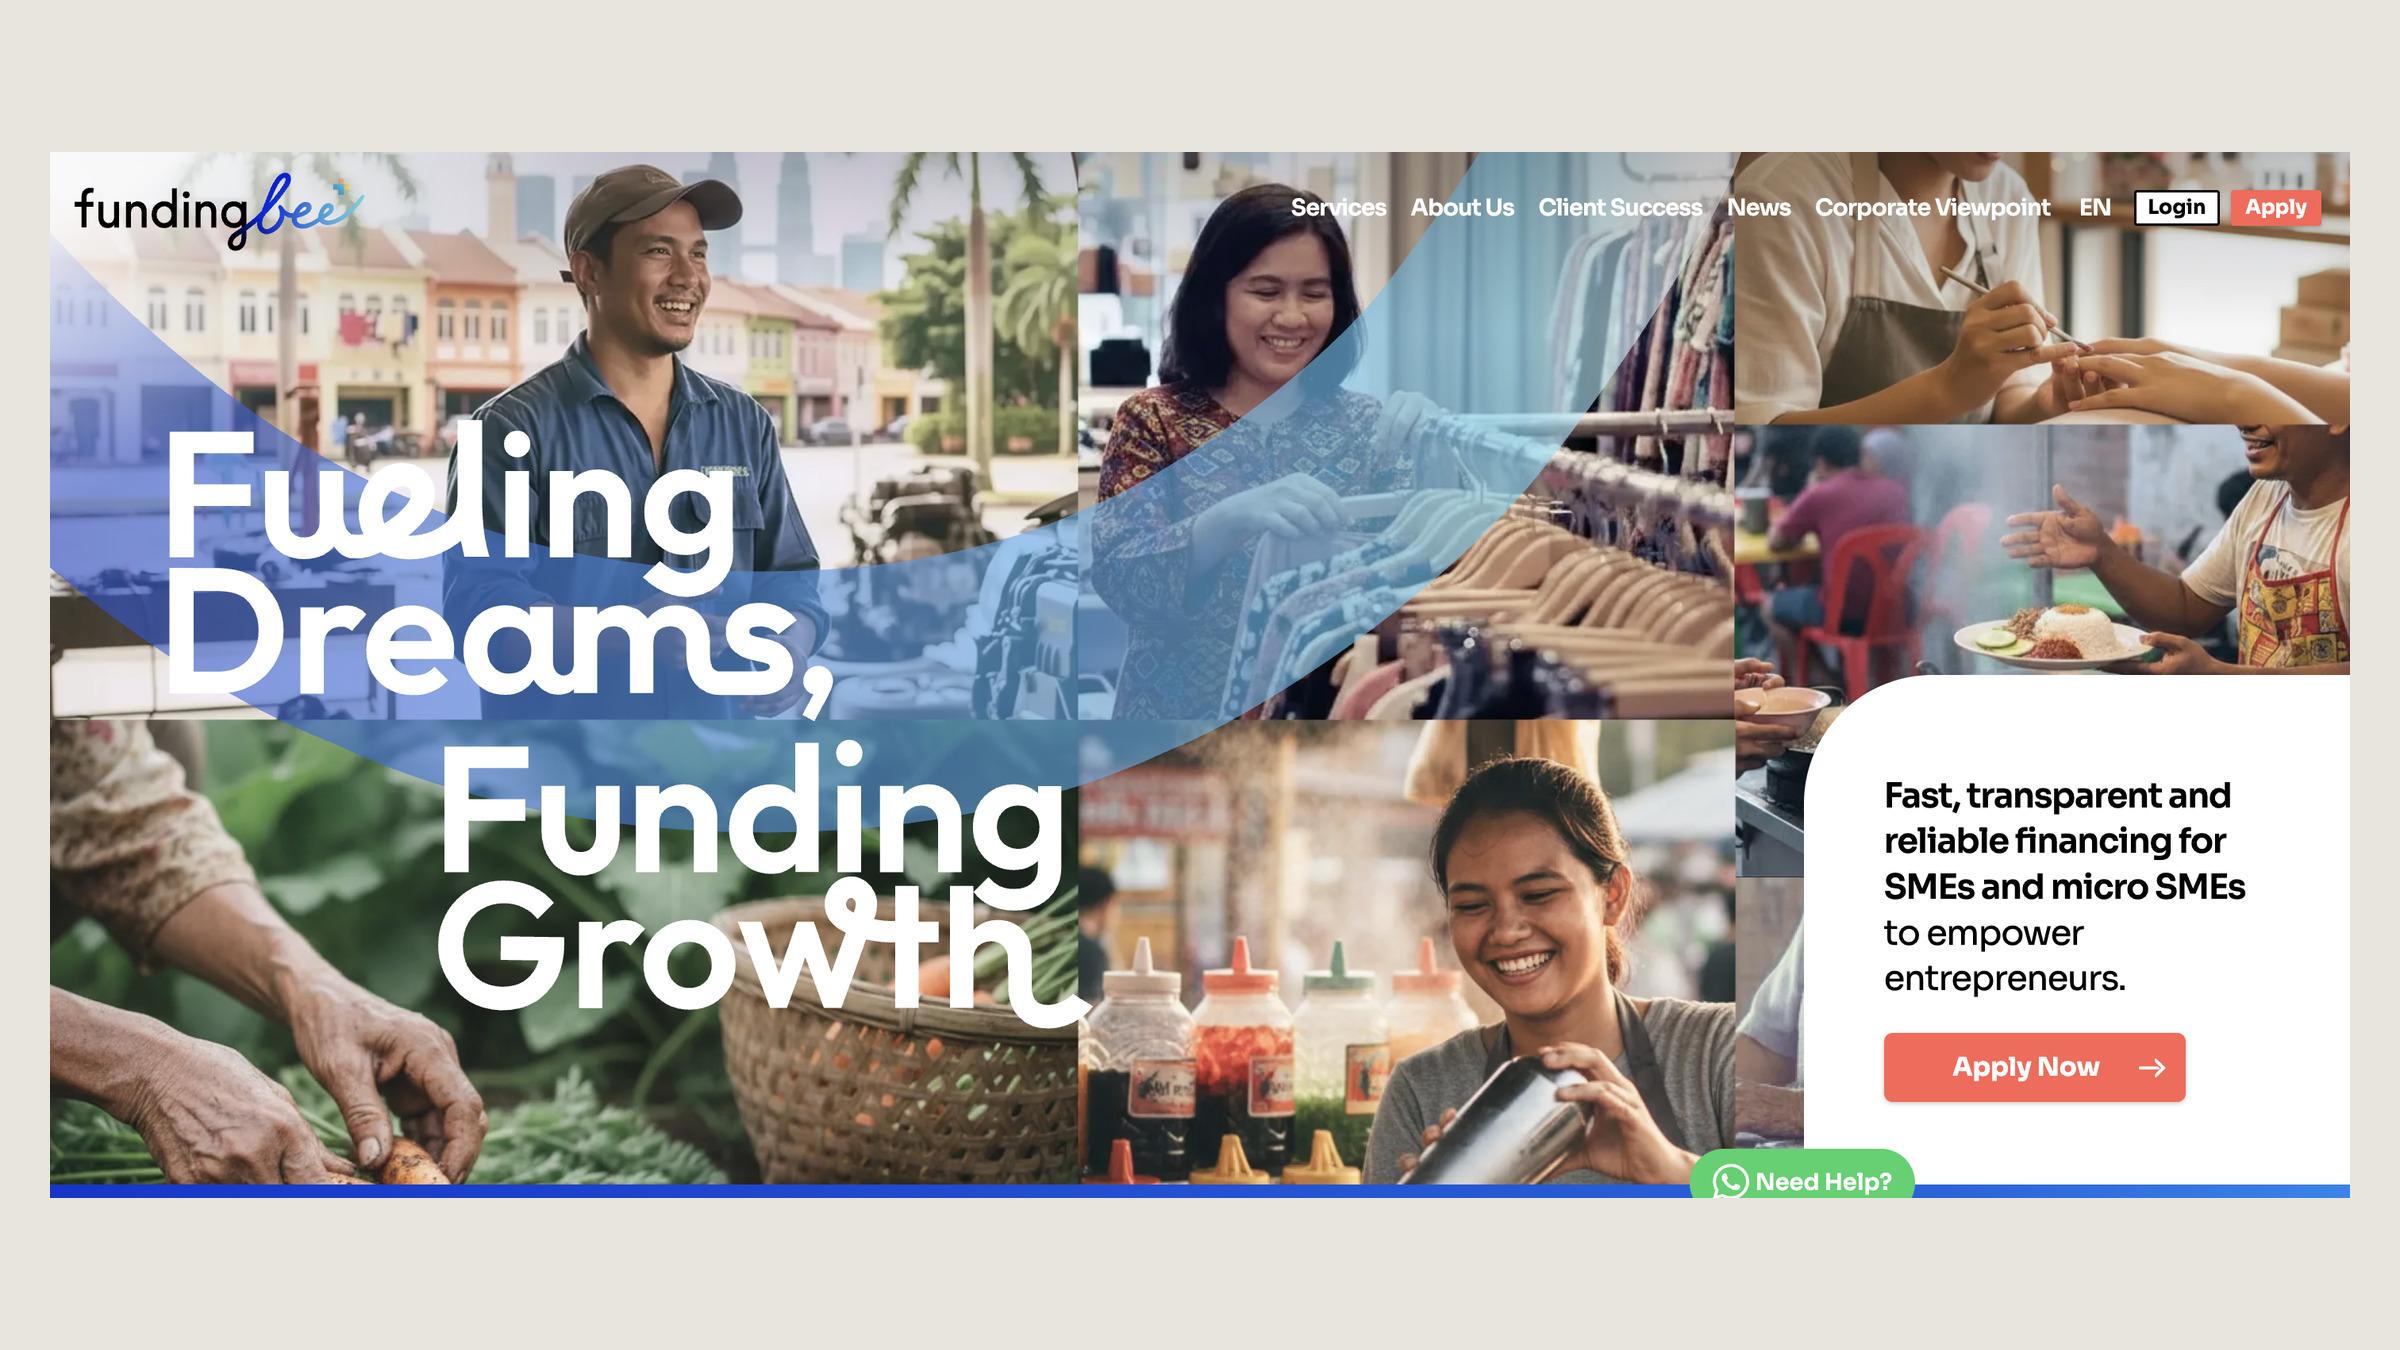
2019年8月、クアラルンプールでBee Informatica Sdn. Bhd.を設立。しかし、想定していた事業は、早くも変更を迫られる。
「一番最初は送金事業から始めようと起業したんですよね」
将来は、送金や保険、融資を一つのアプリで提供したい。その入り口として選んだのが送金だった。ところが、必要なライセンスを取得できなかった。
「当時はすでに多くの会社がライセンスを取っていて、競争が激しくなっていました。私たちは取れなかったんです」
すでに20〜30社が取得済みのレッドオーシャン。当局は、むしろ数を減らしたがっていた。
申請手続きにも手間取った。
「どこから手を付けていいのか分かりませんでした。当時使った申請システムはマレー語で、プリントアウトしたものを近くのマレー人に翻訳してもらっていた。申請しても、いつ返事が来るのか分からず、戸惑いました」
方向を変え、貸金業ライセンスを申請した。こちらは約2カ月で取得できた。
「ライセンスは、申請するタイミングにも左右されますね」
資本要件も壁になった。必要額は当時の円換算で約6,000万円。手元に、それだけの現金はない。そこで使ったのが、本人いわく「奥の手」。現金以外の資産を出資する「現物出資」だった。
「自分たちで作ったシステムを会計事務所に評価していただき、1億2,000万円の価値があると認定されました。それを現物出資する形で資本金を引き上げ、ライセンスが取れたんです」
こうして、慣れない土地での事業づくりが一つずつ始まった。
第4章 信用ゼロの船出|「雲の中を歩いているよう」
融資事業で当初構想したのは、グラミン式の、女性起業家を対象とする5人組のグループ融資だった。だが、クアラルンプールの顧客には受け入れられなかった。
「聞いても聞いても、グループ融資への同意が得られなかった。知らない人と突然グループを組んで、連帯責任を負うのは怖いですよね。大都市で、全く知らない人同士を5人集めることに無理があったんです」
女性だけに対象を絞る方針にも、投資家から指摘が入った。より多くの事業者にサービスを届ける可能性を、自ら狭めていないか。事業を持続させるため、対象を見直す必要があった。
ターゲットを広げることは、初心を曲げることにならないか。自問自答の末にたどり着いたのは、「ビジネスとして持続可能でなければ、誰も救えない」という現実だった。
「NGOではなく事業として成立させ、大きな資金を動かす。そのために、性別を問わず『本当に困っている人』へと対象を広げる判断をしました」
いま、顧客の6割は男性だ。変えたのは手段だ。人の自立を支えるという目的は、変わっていない。
もう一つの壁は、顧客探しだった。創業から間もない2020年、コロナ禍が事業を直撃する。
「共同創業者がマレーシアに入国できなくなり、私は一人ですべての意思決定を迫られました。ずっと金融の世界にいたので、マーケティングは未知の領域でした」
外出も制限される中、最初の顧客をどう見つけるか。
「お客様をどう探したらいいのか、さっぱり分からなかったんです。『とりあえず、ビジネスネットワークに入ったら?』と言われて、BNIに入りました」
BNIは、米国発のビジネス紹介ネットワークだ。各グループでは同じ専門分野の参加者を原則1人に限り、メンバー同士が仕事を紹介し合う。マイクロファイナンスを手がける会員は、一人もいなかった。稲田が参加したグループは約30人で、コロナ禍でも週1回、オンラインで集まっていたという。
「自分のサービスを説明すると、『借りたい人を知っている』と言ってくれる方が出てきました。特に大きかったのは、ショッピングモールで中小事業者の出店を企画している方との出会いです。その方を通じて、口コミで月5〜10件くらい紹介をいただきました」
信用のある人からの紹介は強い。成約率は、ほぼ100%だった。
それでも、手探りの日々は続いた。
「どこにお客様や力になってくれる人がいるのか、全く分からない。まるで雲の中を歩いているような感じで、ひたすら足で稼いでいました」
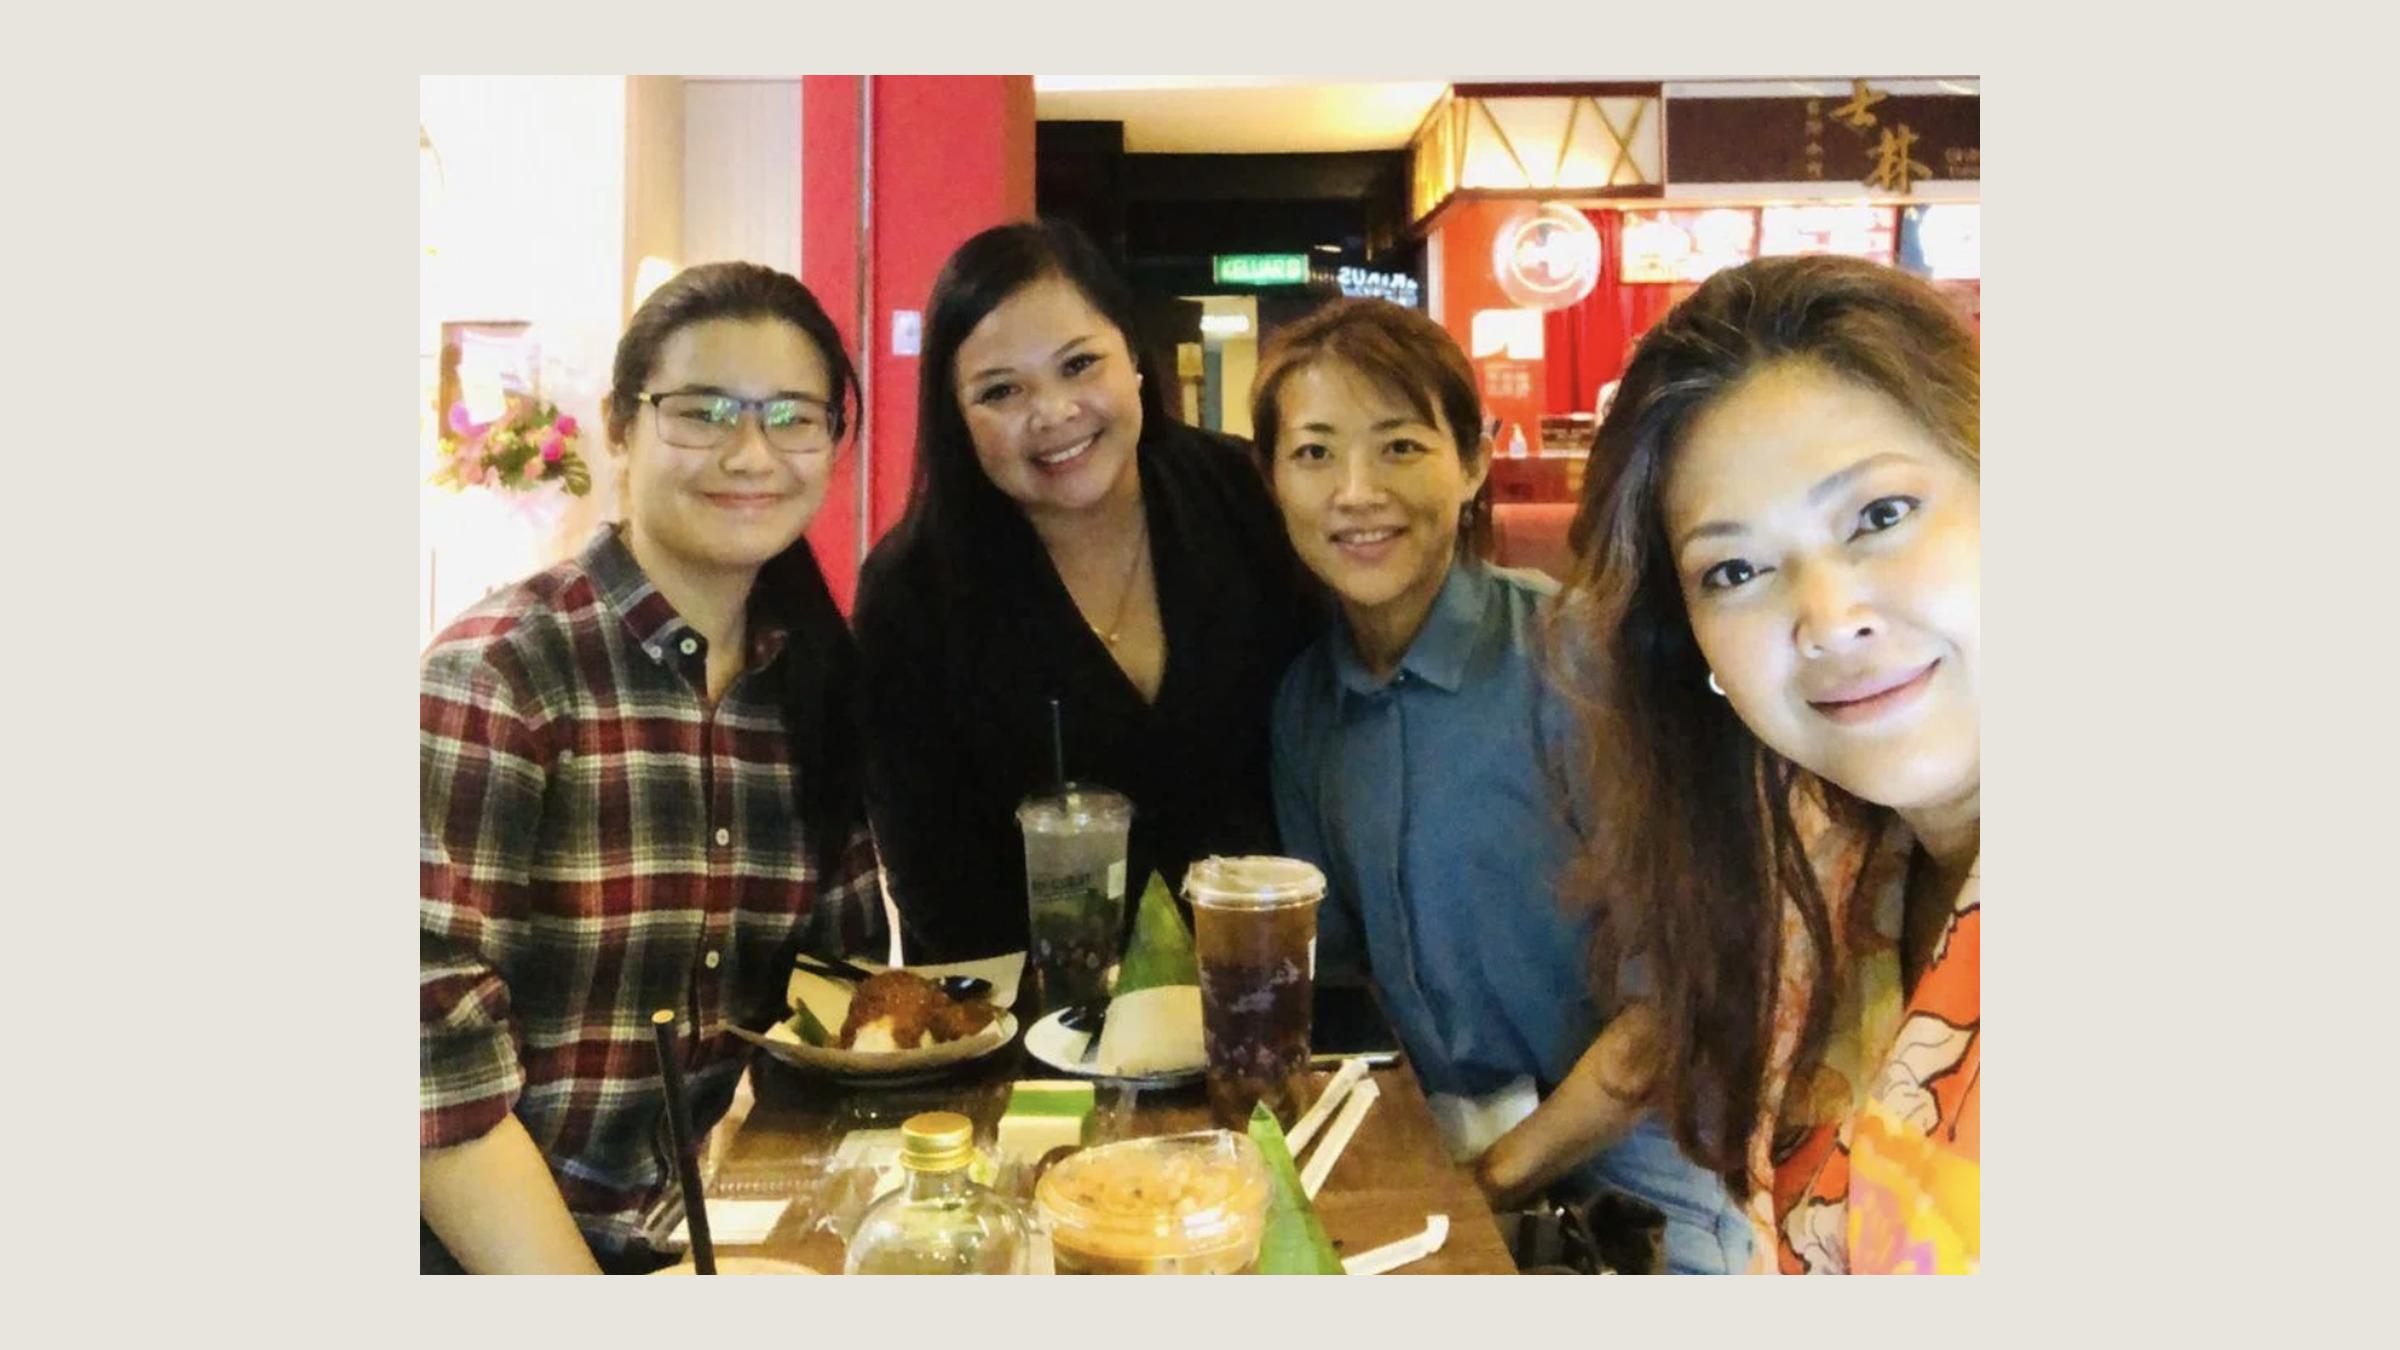
見知らぬ外国人が手がける金融サービス。警戒の視線に、足がすくむ思いもしたと稲田は書いている。では、日本人であることは不利にならなかったのか。
「逆に良かったです。『日本人だから安心、変なことはしないよね、騙したりしないよね』と思われていました。先人の日本人の方が歴史を築いてきてくださったから。日本の電化製品や車が『壊れない』と思われているのと一緒で」
初期の顧客には、マレーシアの著名な女性コメディアンもいた。金髪に、真っ赤な口紅。見た目は「超ド派手」だ。コロナ禍でショーができなくなり、自宅のオーブンでローストポークを焼いて売り始めていた。
「最初は『コメディアンなんかに貸すな』って周りから言われていたんです。でも、直接話すと、とても几帳面な方だった。会計士に頼んで帳簿をつけてくださいとお伝えしたら、1カ月ほどかけて準備してくれました。金融に詳しくなくても、話を聞いて、行動してくれる。金貸し屋の原点に、気づかせてくれた気がしました」
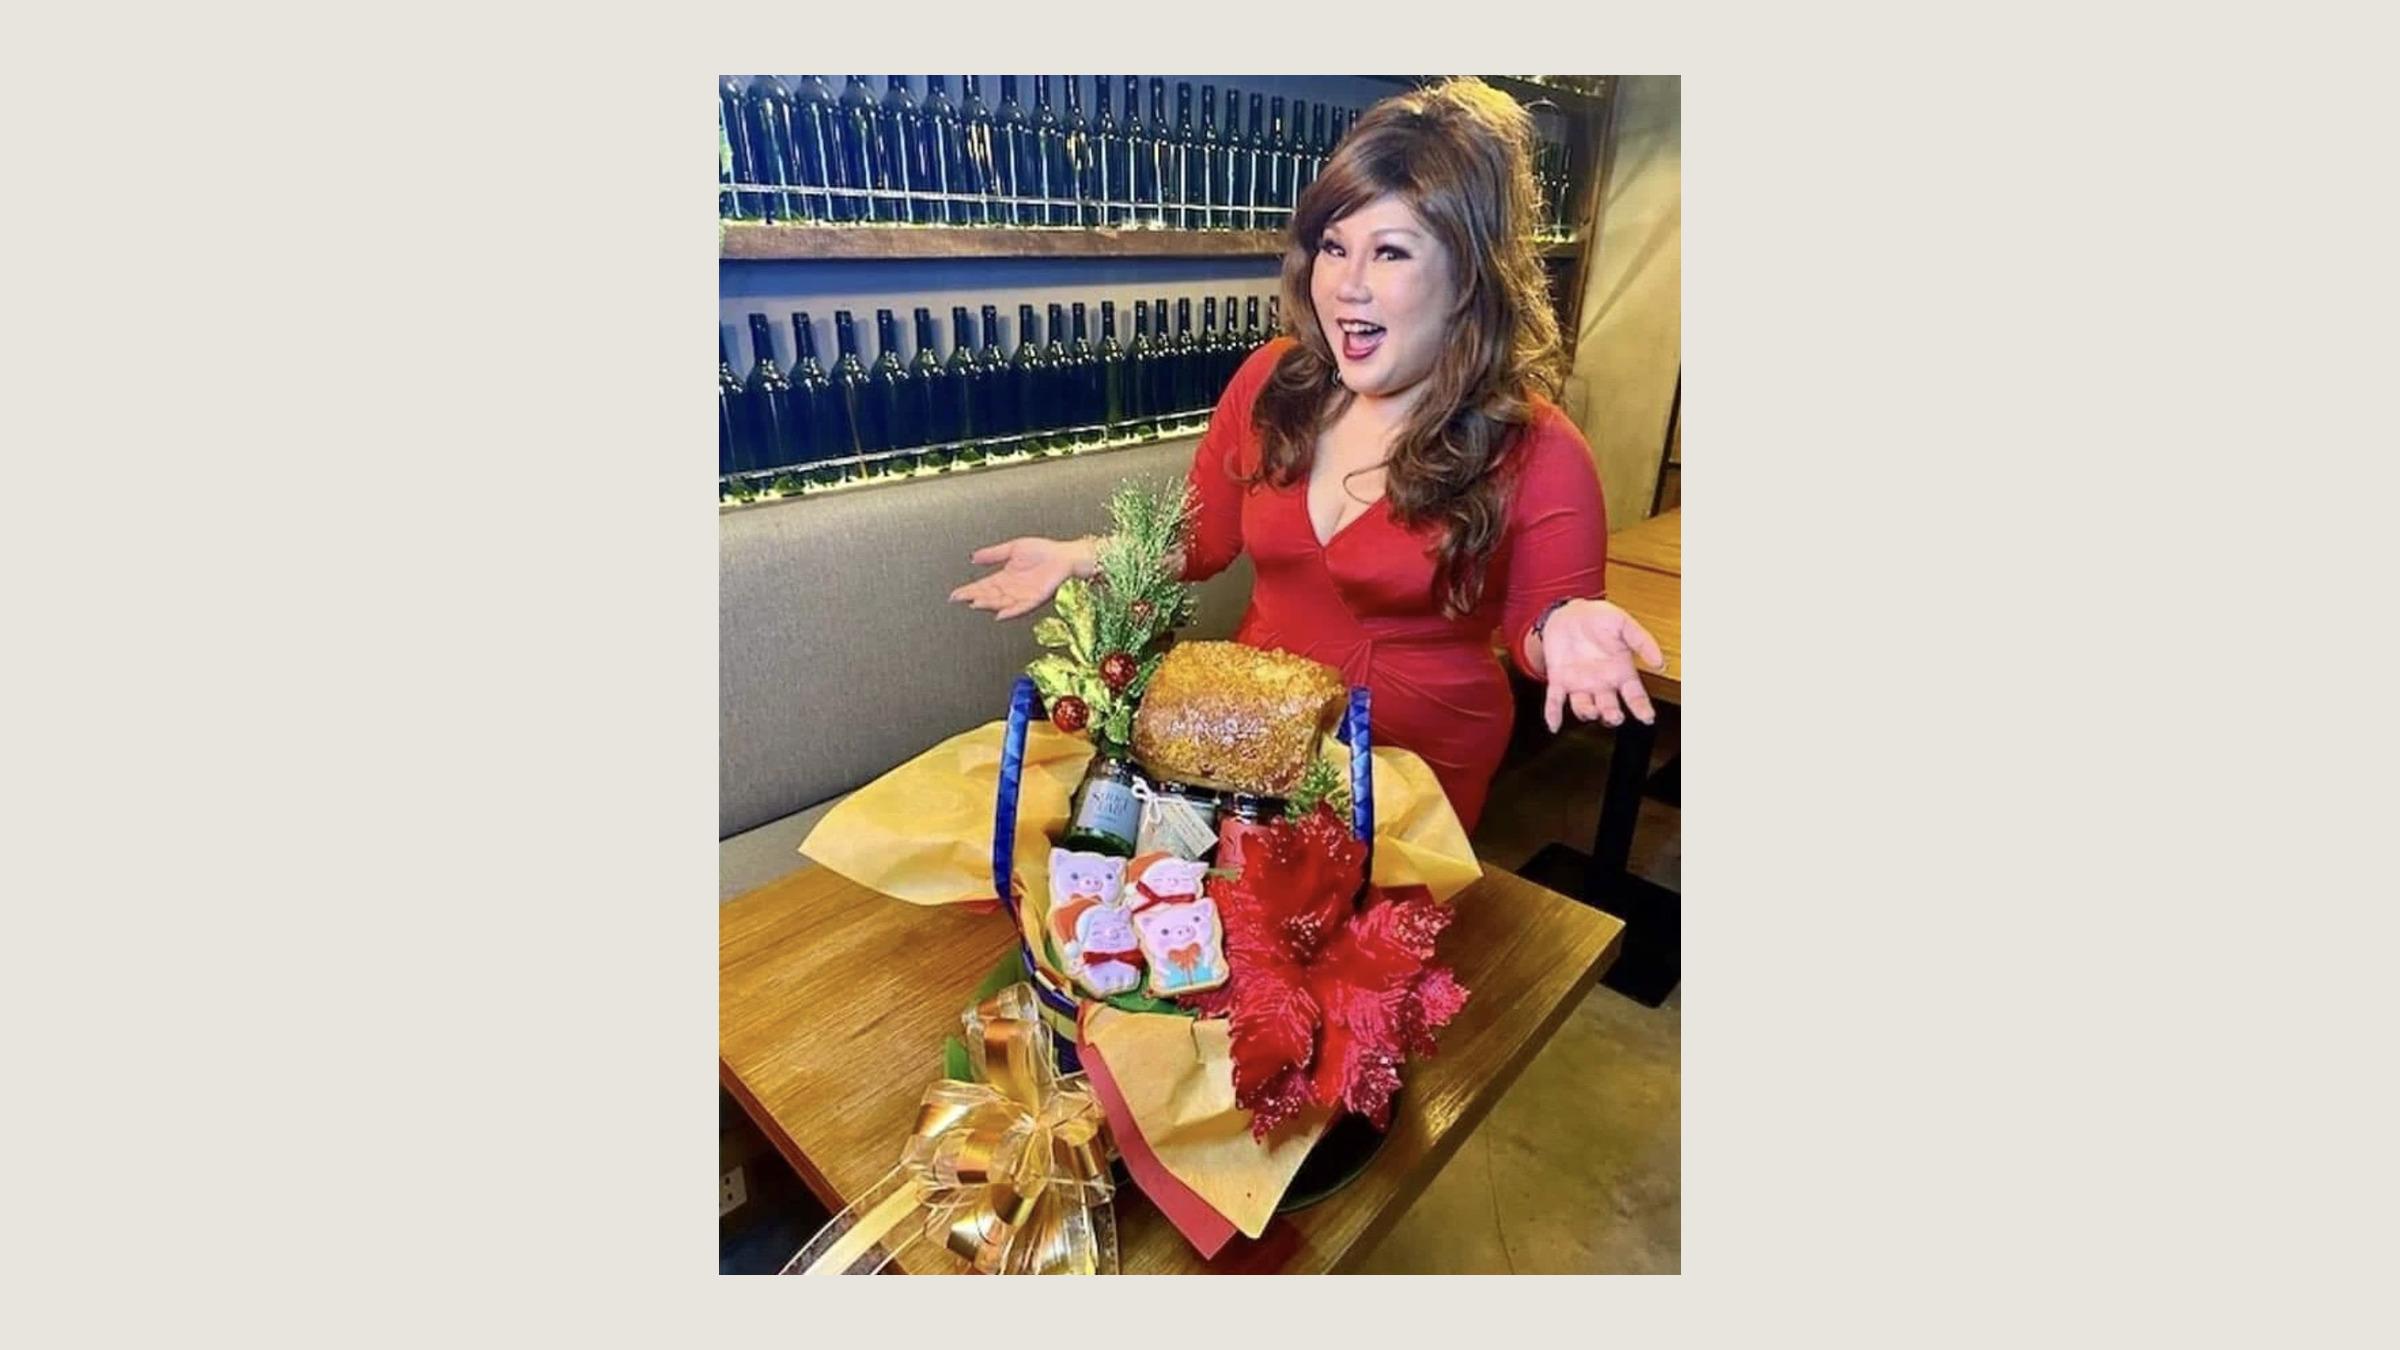
一人ひとりに会い、事業と人柄を知る。そうして融資先を開拓していった。
「あなたは社会に対していいことをやっているね」。顧客のそんな一言が、暗闇を照らす光になった、と稲田は振り返る。
一方で、貸し出すための資金も必要だった。創業初期を支えたのは、稲田の思いに共感したエンジェル投資家(立ち上げ期に出資する個人投資家)たちだ。
「自己資金はシステム開発に全部つぎ込んで、500万円くらい使っていました。ベンチャーキャピタル(VC)から調達できるまでの間に、約4,000万円をエンジェル投資家から集めました」
毎年3〜10人から、1口100万〜500万円。稲田はいまも毎月、株主レターで彼らに進捗を報告し続けている。
だが、本当の暗闇はここからだった。
第5章 暗闇の3年間|「これを最後にしよう」
「いつになったら、事業は成長するのか」「いつ、損益分岐点に達するのか」「この事業は、本当に社会に必要とされているのか」
暗闇の中で、稲田は自分に問い続けた。本人の言葉を借りれば、「孤独との戦い」だった。
エンジェル投資家の支えはあった。だが、VCからの調達は難航した。
2022年、ようやく資金調達の兆しが見える。念願だったスタッフの雇用に踏み切った。胸が熱くなったのも束の間、調達の話は白紙に戻る。
「雇ったばかりの2人を、解雇せざるを得なかった。打ち明けたときの2人の空気感。申し訳なさと情けなさ。今でも、その残像が目に焼き付いて離れません」
「いつまで同じことを繰り返すの」「仕組み化できないならやめた方がいい」。周囲からの厳しい声に、不安が募ることもあった。
VCからの調達には3年以上苦戦した。壁の一つは、市場規模だった。
「投資家からは、市場規模が小さいと指摘されました。マレーシア1カ国では人口が少ない。そのことが、これだけ資金調達に影響するとは思っていなかったんです」
「2023年末には、エンジェル投資の資金もほぼ使い切っていました。2024年の正月には、『これを最後にしよう』と思ったくらいです。過去100件ぐらい当たってきて、もうVCから調達できなかったら、ビジネスモデルを変えた方がいいのかと悩んでいました」
崖っぷちだった。
そこで稲田は、伝え方を変える。きっかけは、東京都の女性起業家支援プログラム「APT Women」だった。メンターから、数字や機能だけでなく、サービスを使う人の背景を伝えるよう助言を受けた。
「日本の投資家にとって、マレーシアの小さな事業主は想像しにくい。その人がなぜ資金を必要としているのか、何を実現したいのか。『誰のためのサービスなのか』が伝わるように、具体的な人物像とストーリーを語るようにしました」
「同時に、どう収益を上げるのかも具体的に説明しました。決済事業者との連携案や、法令に沿った金利の設計も詰めていったんです。思いに共感してもらうことと、投資できる事業だと判断してもらうこと。その両方が必要でした」
マレーシアだけでなく、将来のインドネシア展開も説明に加えた。投資家の反応が、少しずつ変わり始めた。
1回の面談は15分。どんな角度から質問されても、データで即答できるよう準備を重ねた。100人近い投資家と会い、ピッチ資料は5枚から45枚に膨らんだ。
2024年5月、リード投資家となるデライト・ベンチャーズに出会う。同年8月、シードラウンドで7,100万円の資金調達を発表した。
「調達が起業してから一番苦しかったし、一番達成感がありました」
稲田はそう振り返る。この経験は、自らの事業を見つめ直すきっかけにもなった。
「自分が調達する側になって、資金を集める苦労を実感しました。決まらないと無力さを感じ、自分を否定しがちなんですよね。だから、融資の相談に来る方を無下にしたくない。審査に通らなくても理由を伝えて、金融を学ぶ機会にしてほしい。『今回は借りられなくても、将来は借りられるかもしれない』と思える組織にしたいです」
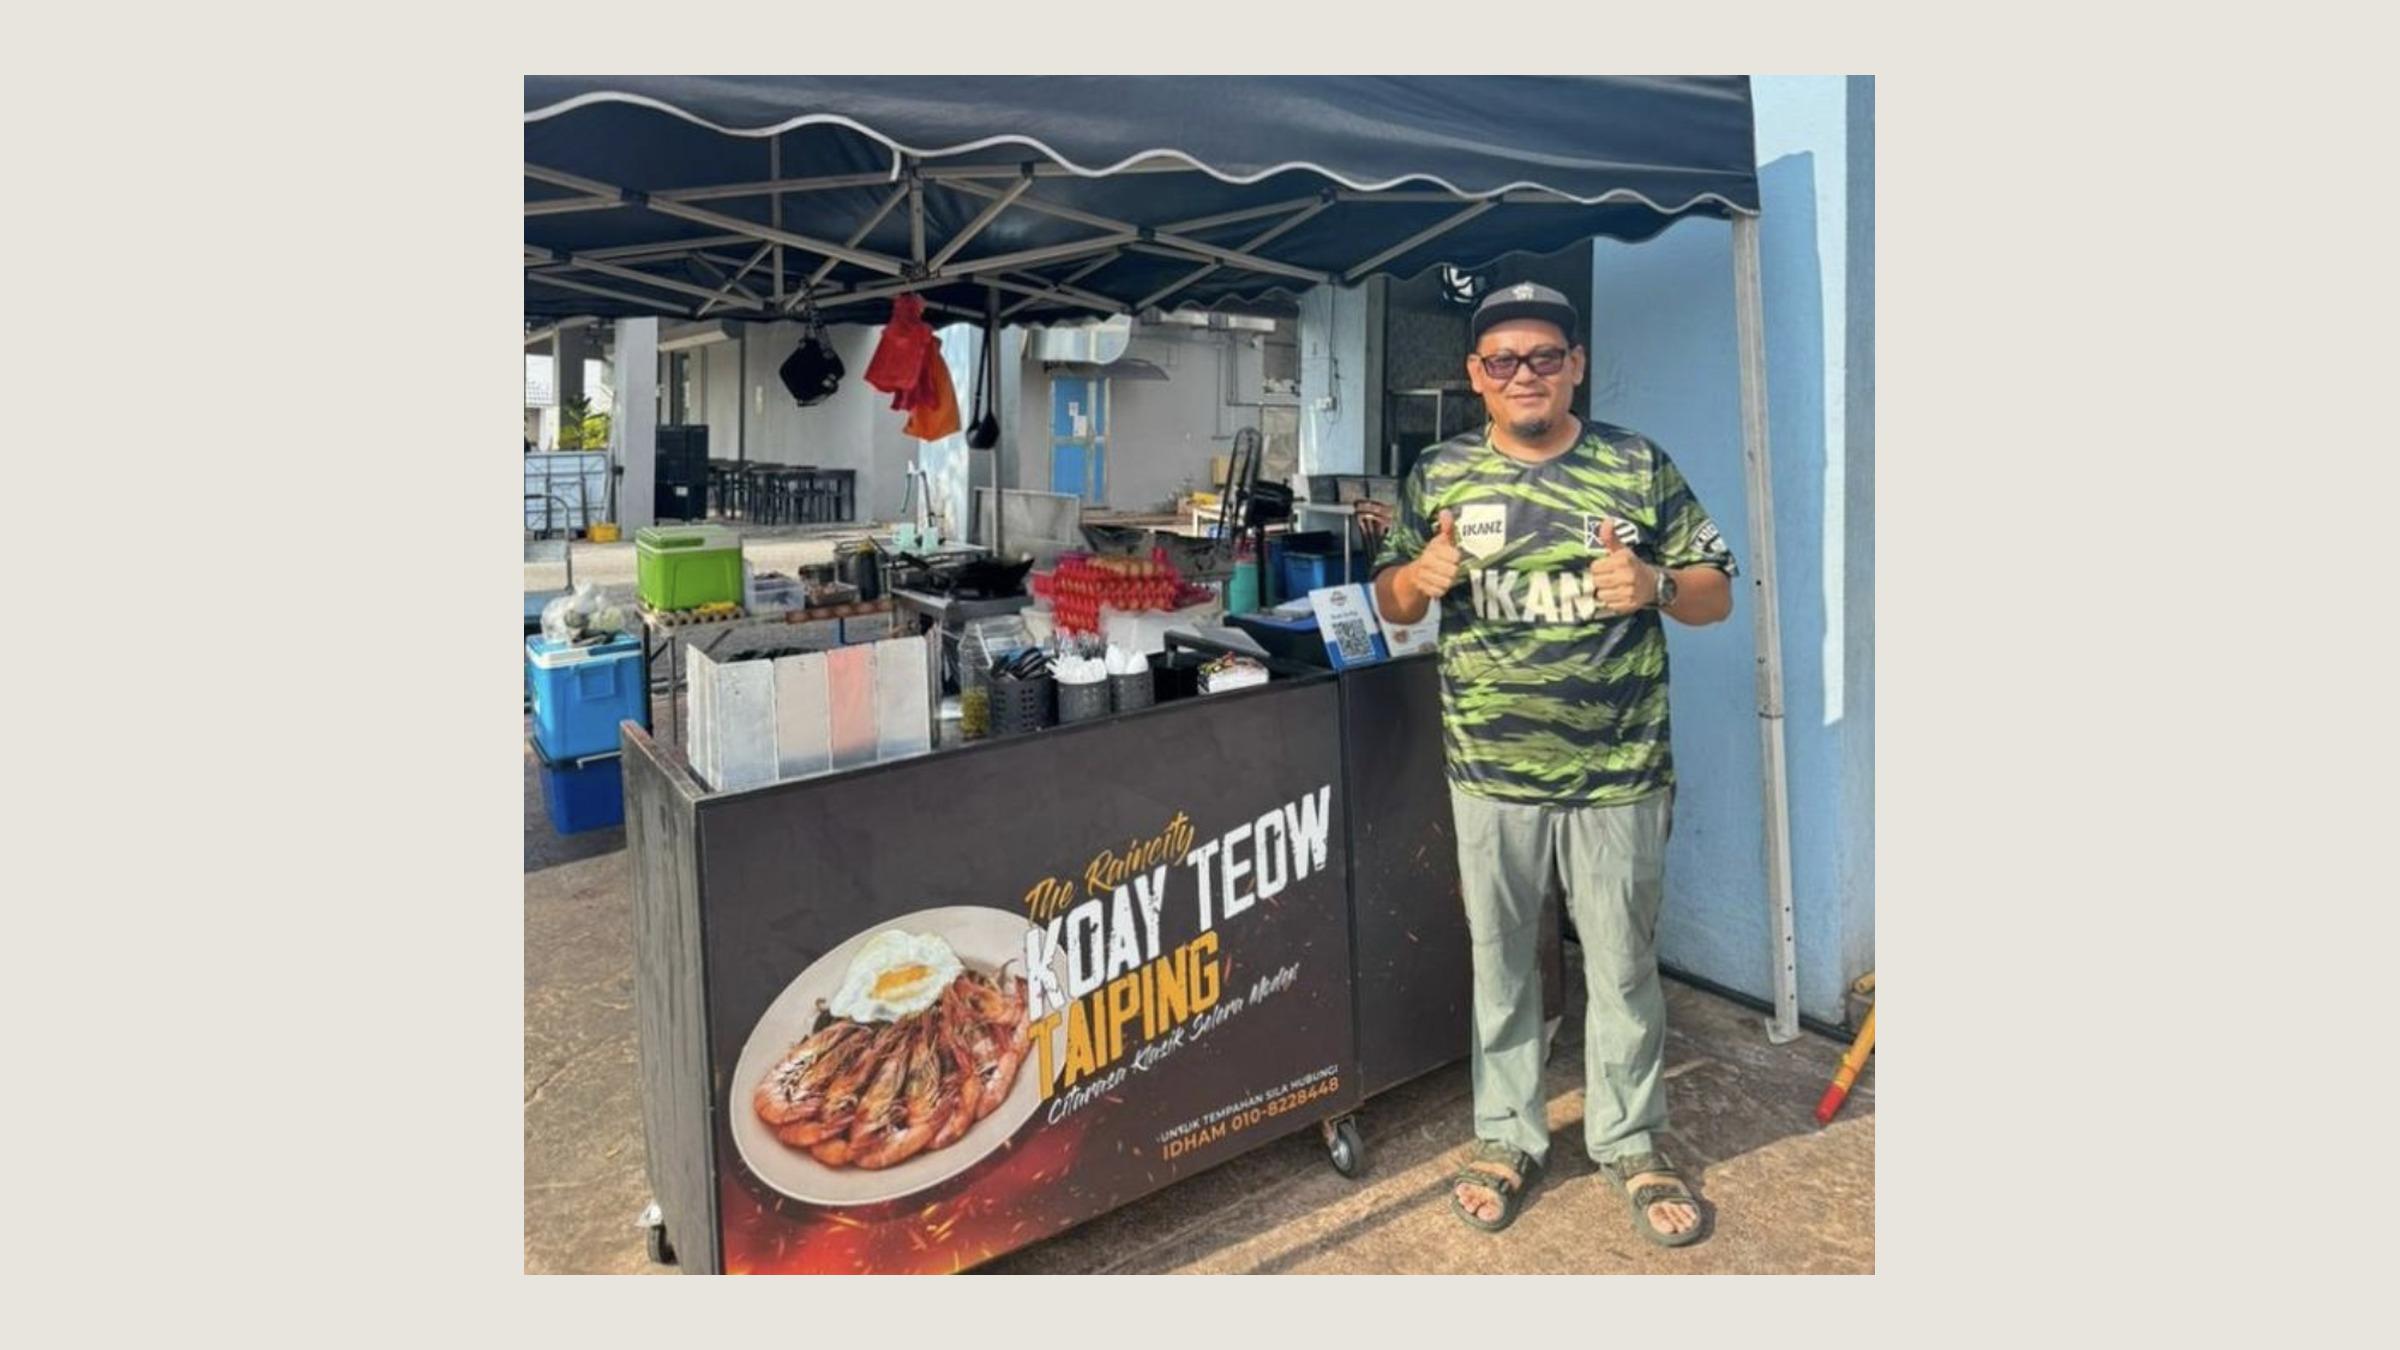
第6章 PMF|返済を動かすのは信頼
暗闇を抜けると、事業は動き出した。2025年7月にはプレシリーズAで総額2億1,400万円を調達。2026年6月には、北國銀行や千島土地などから総額1億4,600万円を融資で調達したと発表した。同社によると、2026年5月に単月黒字化を達成し、6月の発表時点で貸出残高は3億円を突破していた。
「いわゆるPMFしたと考えています。月次の黒字も出ていて、多くの方々に繰り返し利用していただけています」
PMF(プロダクト・マーケット・フィット)とは、商品やサービスが市場のニーズに合い、顧客に支持される状態を指す。取材時点のリピート率は65〜70%、貸倒率は6〜7%だという。
「マレーシアのノンバンクセクターの平均が9〜10%なので、低くキープできています。融資額と返済期間に上限を設けて、リスクをコントロールしています」
顧客に選ばれる理由として挙げるのは、審査の速さと、条件の分かりやすさだ。審査は1〜2日で終わる。マレーシアの他の有名な事業者なら2週間、銀行なら3カ月ほどかかるという。
「審査が1〜2日と短期間で終わることや、透明性を評価していただいています。ノンバンクなので銀行より金利は高くなりますが、分かりやすくて早い。そこを求める方が来てくださるんです」
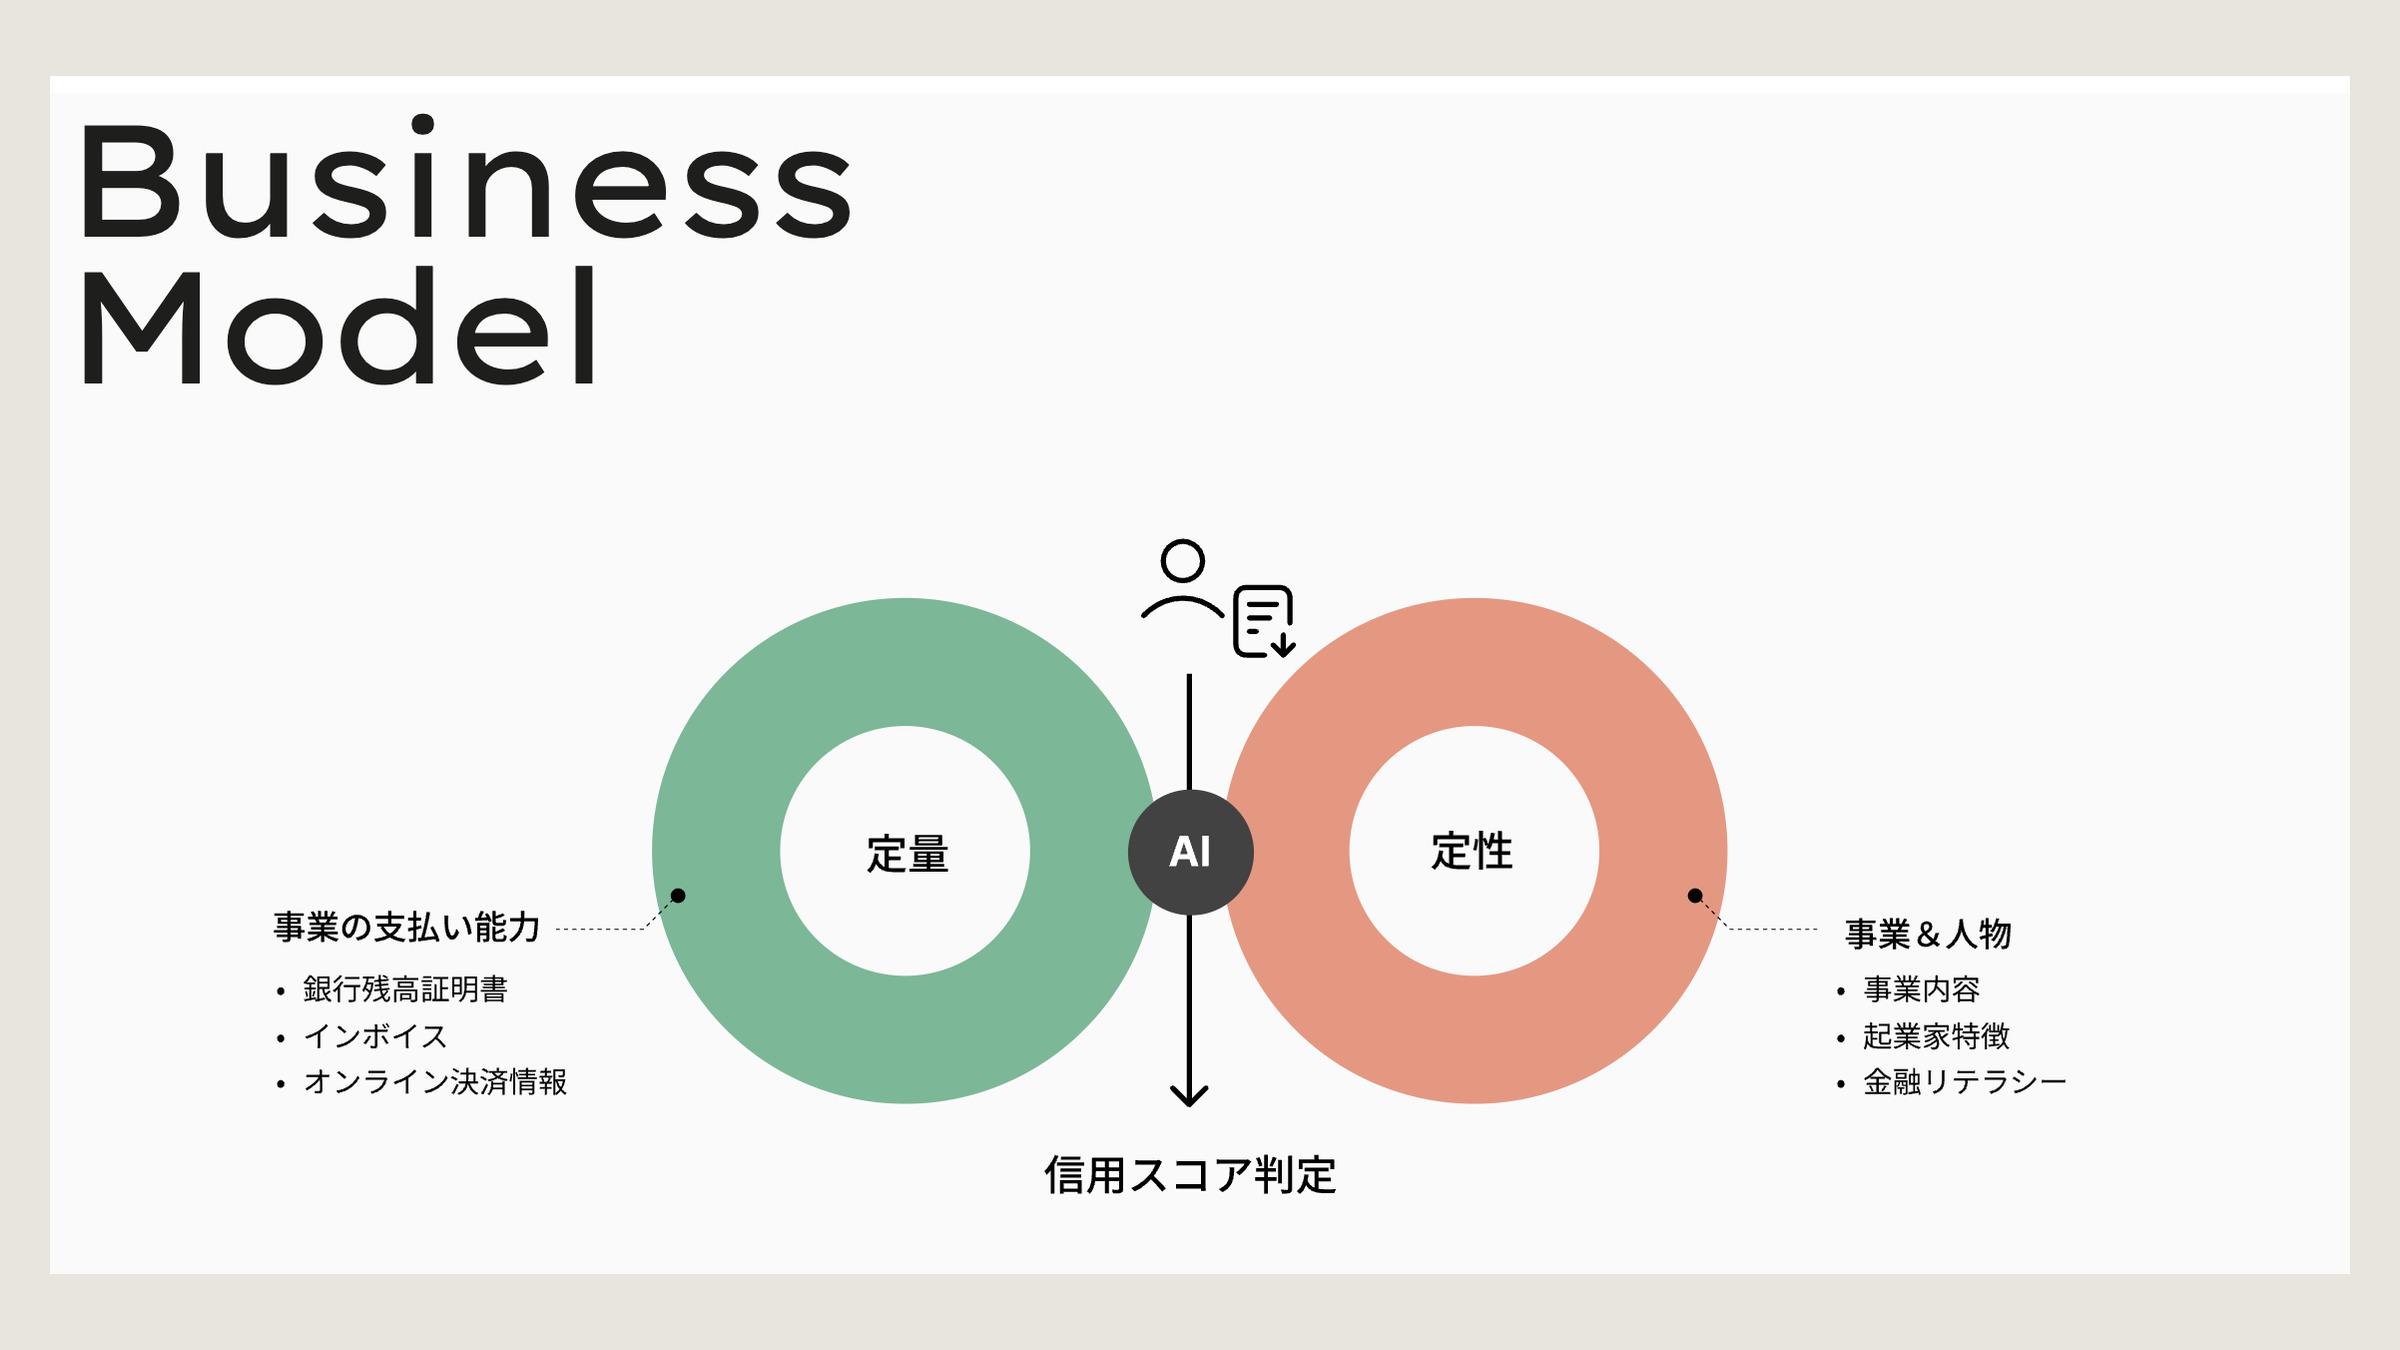
数字の裏には、つまずきもあった。2025年10月に返済状況が悪化したため、12月には審査基準を厳しくした。だが、申込と紹介が減っただけで、期待した改善は得られなかった。原因を探ると、担当者の交代で返済のフォローが弱まっていたことが見えてきた。要件を少し緩め、メッセージや電話、必要なら訪問でのフォローを強めると、返済率は安定した。回収担当の役割は「取り立て人ではなく、コンサルタントに近い」と稲田は言う。
「日本で育った私は、厳格なルールが責任を生むと学んできた。マレーシアで事業を運営して学んだのは、違うことだった。頻繁で誠実なフォローアップが信頼を築き、信頼が返済を動かす。コントロールには限界がある。関係に限界はない」
幼い頃に学んだ「人の自立にはコミュニティが必要」という思いも、いまの事業につながっている。
「経営者の方には、お金に加えて、経営を相談できる相手が必要な方も多いんです。そこで、希望する借り手同士がつながれるコミュニティもつくっています。ほかの経営者が何に困り、どう乗り越えたかを聞ける。そうした支え合いも大切にしたいです。お客様の事業が成長してこそ、私たちの仕事にも意味があると思っています」
第7章 「ここはマレーシア」|チームと働くために、自分を変える
顧客との関係だけでなく、チームづくりでも、自分の考え方を問い直した。
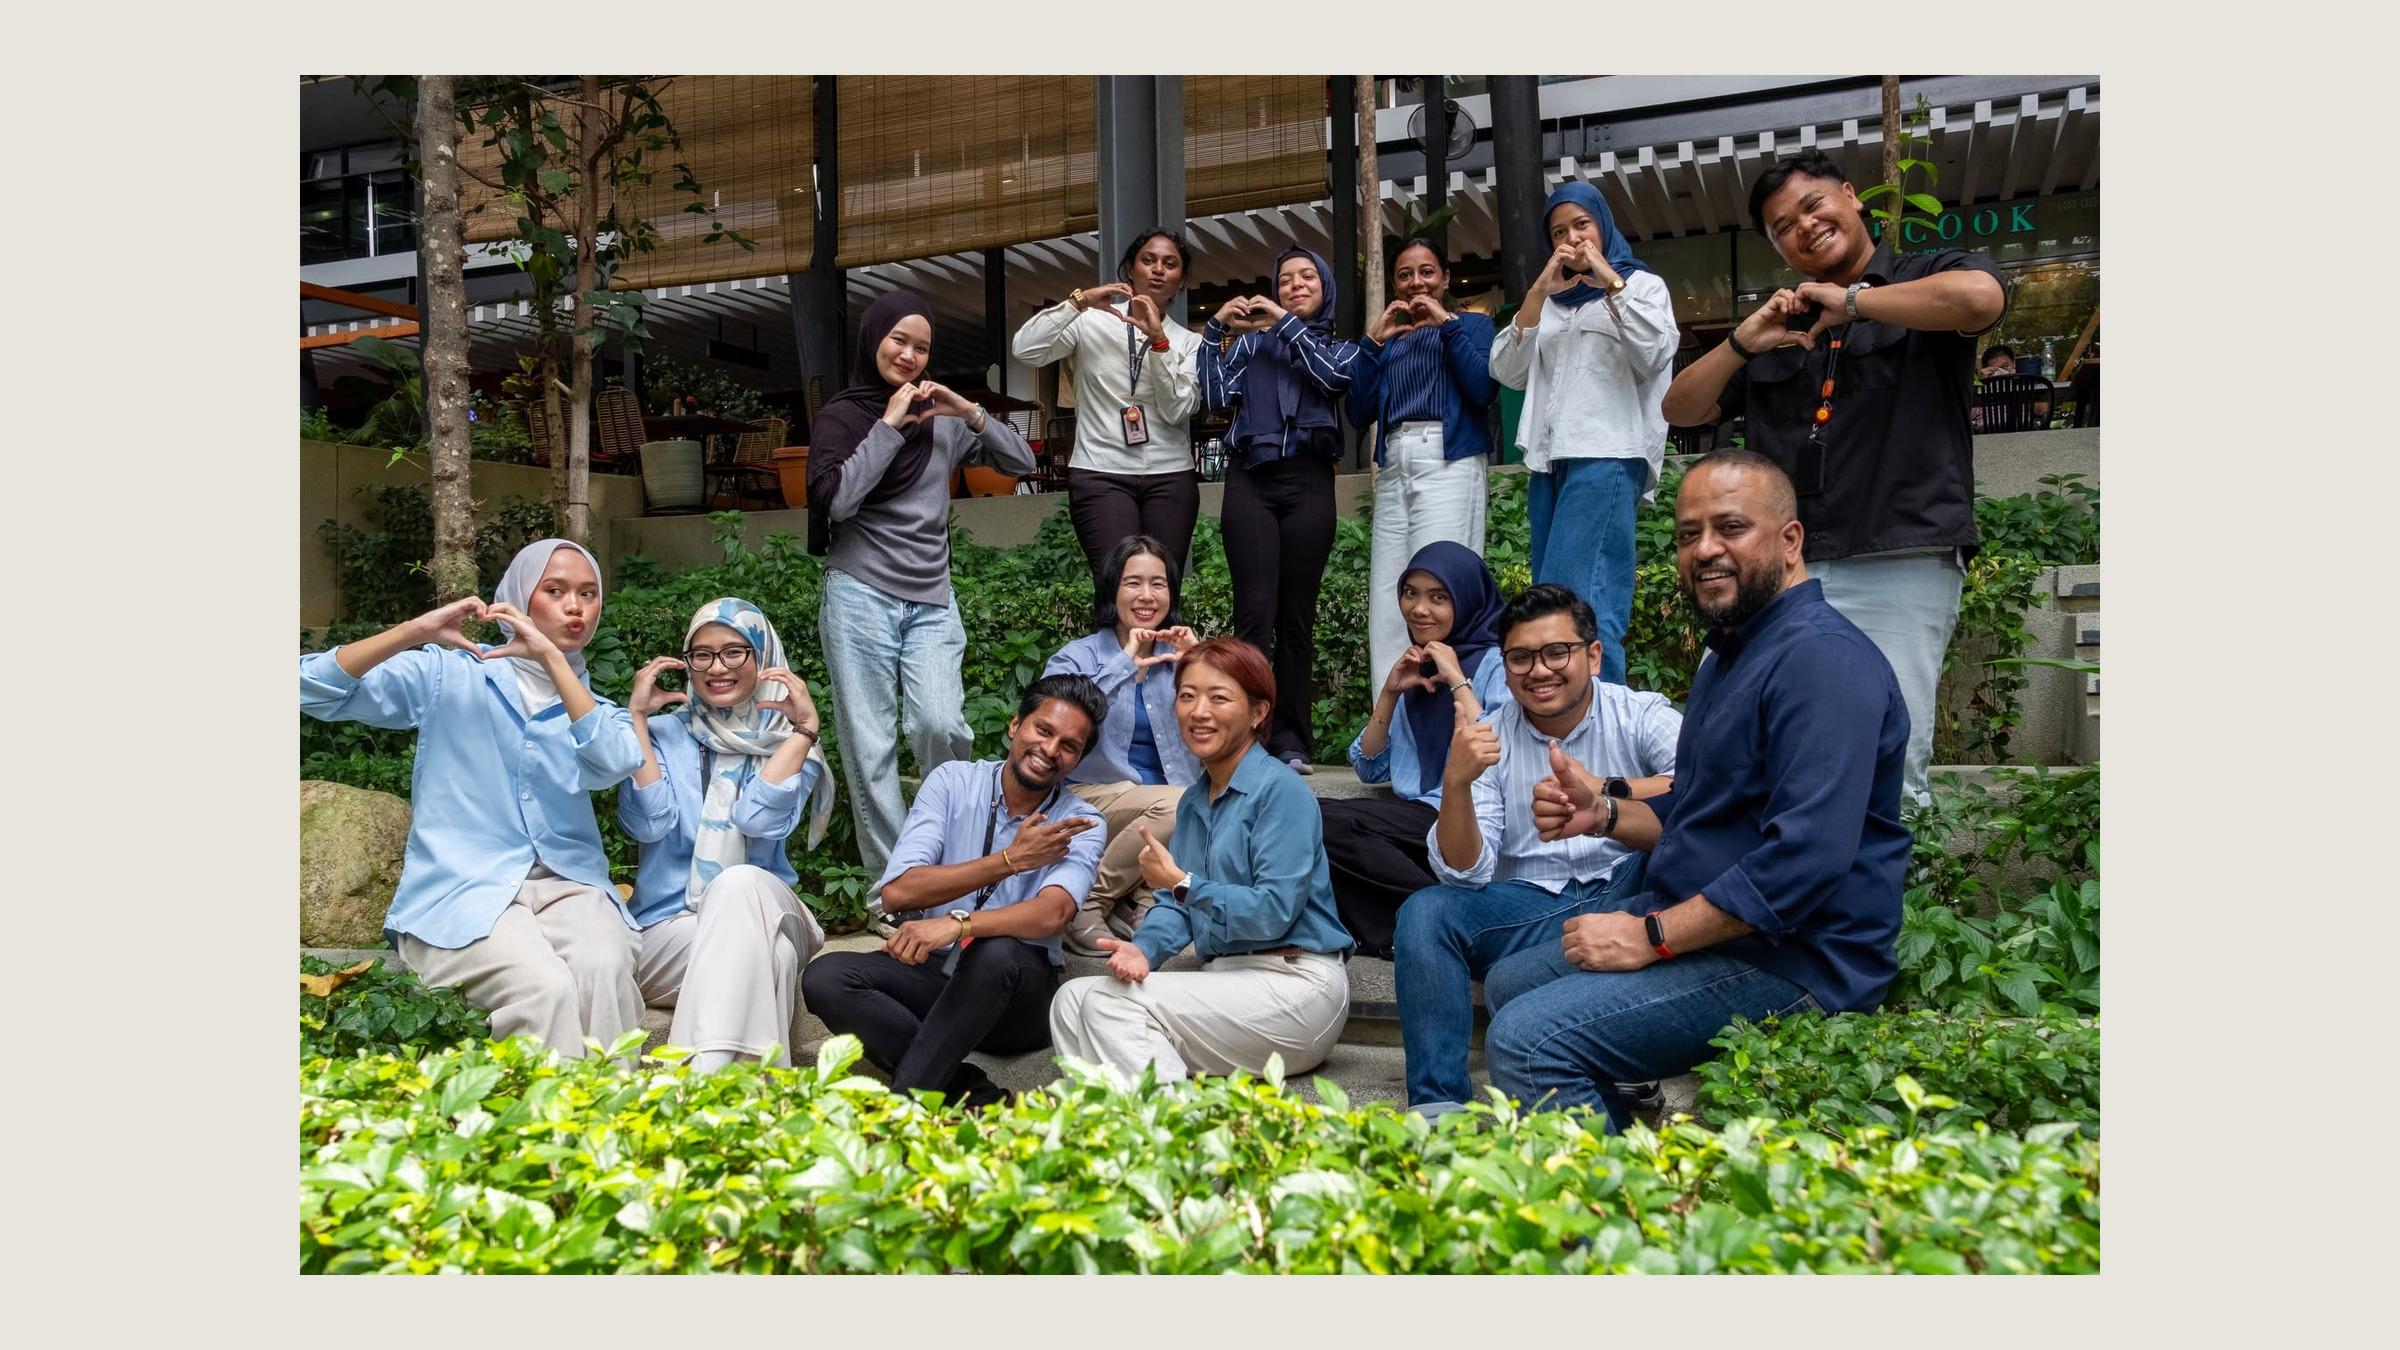
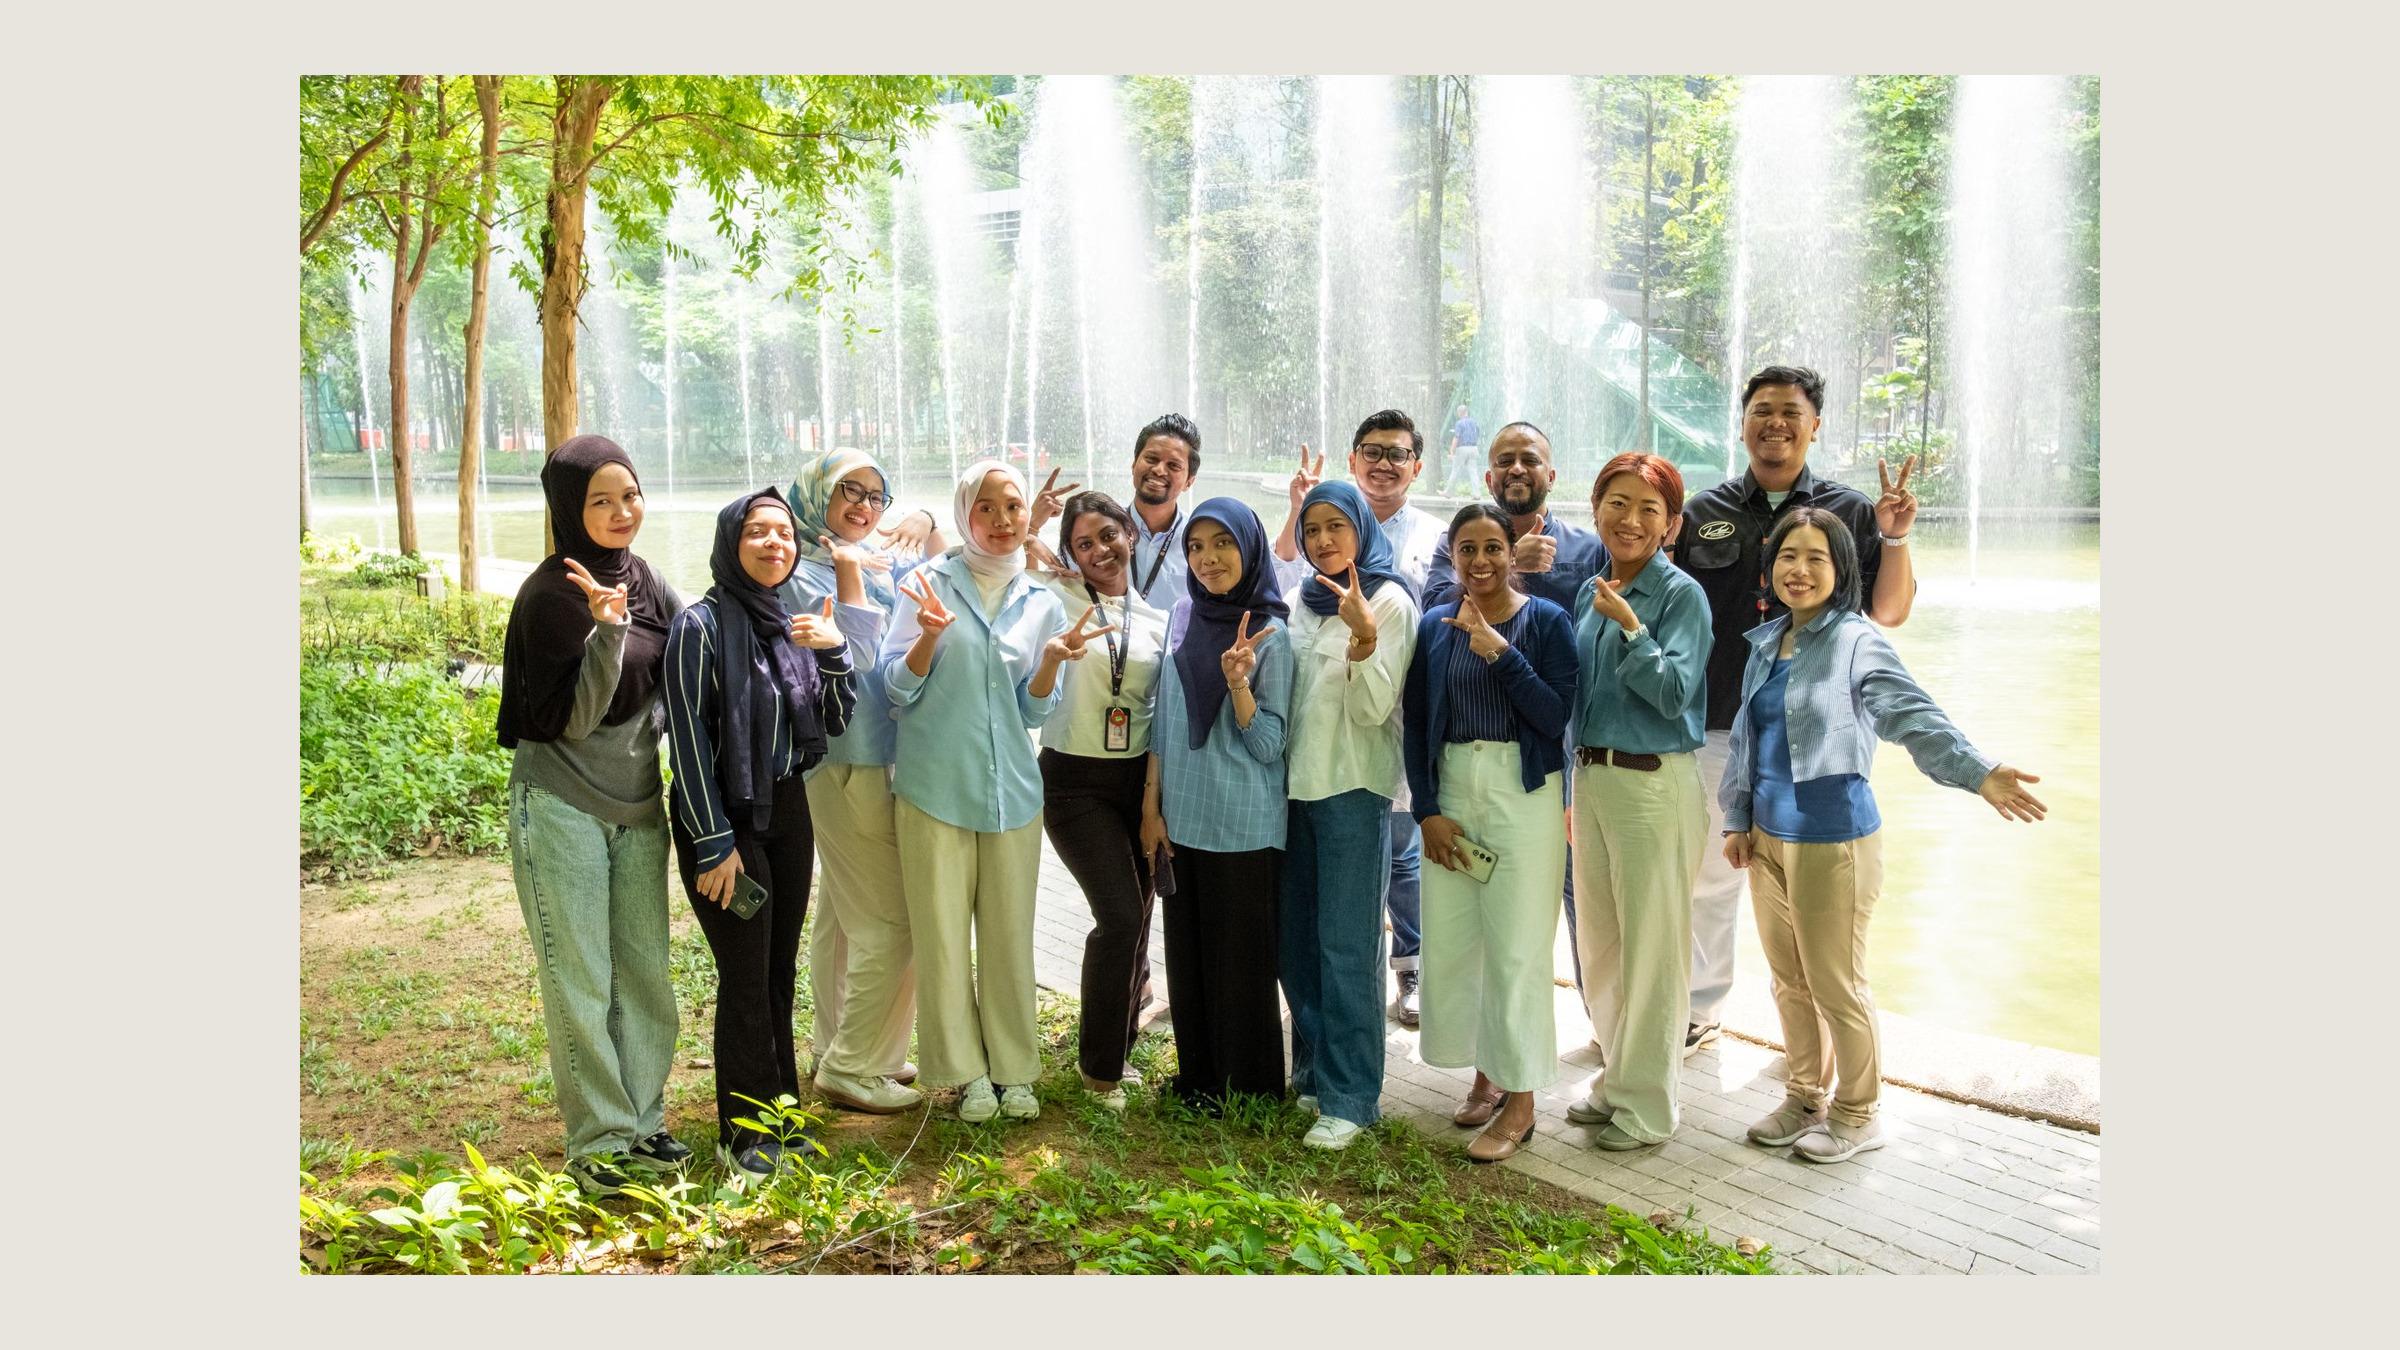
2025年7月の調達を機に、チームは3人から10人へ一気に増えた。いまはインターンを含めて12人だ。組織が大きくなるにつれ、新たな課題が生まれる。多民族国家のマレーシアで、異なる背景を持つメンバーとどう働くか。
稲田は、日本で慣れ親しんだ「時間を守る」「ハードワーク」といった価値観を大切にしてきた。だが、思うようにはいかなかった。
「マレーシアの労働法では、有給とは別に病欠の枠があって、年間で合わせて30日近くあります。本来は病気のときしか使えないものですが、現地では、有給のように計画的に使います。最初は違和感がありました。でも周りに聞いたら、これは文化だ、と」
2025年には退職が相次いだ。年の暮れは、時間のほとんどが採用に消えた。稲田は発想を改めた。
「変えられないものと、変えられるものがある。文化などはそのまま受け入れる」
「その分、働いている時間にしっかり力を発揮してもらい、長く続けてもらう。みんなが気分よく、安心して働ける職場をつくる方に意識を切り替えました」
この転換を後押ししたのは、右腕であるCBO(最高事業責任者)のサイード氏。マレーシアで14年ほど暮らし、現地のスタートアップを4、5社渡り歩いてきた。その彼も、来たばかりの頃は憤っていたという。
「彼がいつも言うのは、『ここはマレーシア』。一緒に働く人の考え方を理解しないと、何かをつくることはできない。違いに腹を立てるより、働いている時間に何ができるかを考える。楽しく、安心して働いてもらうことにエネルギーを使った方が、生産性も上がるんです。現地の方の声に耳を傾け、心を通わせて話すことが大切です」
そのことが、ようやく最近分かってきた、と稲田は言う。マレーシアに来て7、8年。学びは、まだ続いている。
エピローグ|天命を見つける
海外に渡る前の自分に声をかけるとしたら、何と言うか。
「国選び、慎重にしろってことをまず言いたいですね。マレーシアは起業に向いた国です。ただ唯一、人口が3,400万人しかいないため、資金調達では、それを前提に事業の広がりを伝える必要があります」
実際、稲田はインドネシアやシンガポールへの展開も視野に入れる。事業領域もBNPL(後払い)などへ広げ、中小企業の成長を金融で多面的に支えていく構想だ。
そのための次の一手も打つ。早ければ12月にも、初めての日本人正社員を迎える予定だ。
これから海外で起業する人へのアドバイスを聞いた。
「海外というだけで、ハンディキャップがあります。事業が成長し始めるまで、日本で起業するより時間がかかります」
では、海外での起業は勧めないのか。
「いや、ぜひチャレンジしていただきたいです。日本だけだと市場が縮小するばかり。何より、海外での起業は苦労も多いけれど、自分の大切にしている価値観やミッションが形になる喜びは、かけがえがありません。ぜひ、自分のミッションに素直に挑戦してほしい。困ったら、何でも相談してください」
「ただ、『これが自分の天命だ』と思える分野を見つけてからでも、遅くないと思います。私自身、自分の給料を後回しにし、貯金を切り崩して生活する時期が長く続きました。それでも続けられたのは、この事業が天命だと思えたから。マイクロファイナンスなら、どれだけ苦労しても飽きることがない。『この仕事自体が幸せだ』と心から思えるテーマに出会えたとき、それは起業のタイミングかもしれません」
壁にぶつかるのは、ビジョンが間違っているからではない。やり方が、まだ未熟なだけ。稲田は、そう書いている。
グラミン銀行創設者のムハマド・ユヌスは、2017年のインタビューでこう語っている。
「自分がつくりたい世界を想像しなければ、その世界は決して実現しない。想像力こそが力なのです」(私訳)
稲田がつくりたい世界は、子どもの頃から変わらない。金融で、人の自立を支える世界だ。そのために今日も、融資の仕組みと、それを支える人のつながりをつくり続けている。
取材音声(約 43 分)
この記事のもとになったインタビュー音声を公開しています。
Related Articles
自分だけは、自分を見捨てない。ロンドンで一人カートを押していた吉村俊宏が、日本食EC「WASO」を欧州へ広げるまで
世界最高峰の博士課程を3カ月で離れ 微生物で人の悩みを解決する Taxa Technologies 福永祐一
事業は終わった。それでも人生は「近づいた」——タイ起業12年の撤退と再生 TalentEx創業者・越陽二郎
アフリカの農村は最後のフロンティア——収入最大300倍を実現するDots for大場カルロス
歯が溶けても、手は止めなかった――50の挑戦と5,000通のメールを超え、シリコンバレーで「世界一」を目指すRetreat山田俊輔